


लेखक: Dhan India Editorial Team
आज के समय में Loan या Credit Card लेना हो तो Credit Score की भूमिका काफी महत्वपूर्ण हो गई है।
कई बार व्यक्ति अपनी EMI समय पर भरता है और Credit Card का भुगतान भी करता है, फिर भी उसका Credit Score उम्मीद के मुताबिक नहीं बढ़ता।
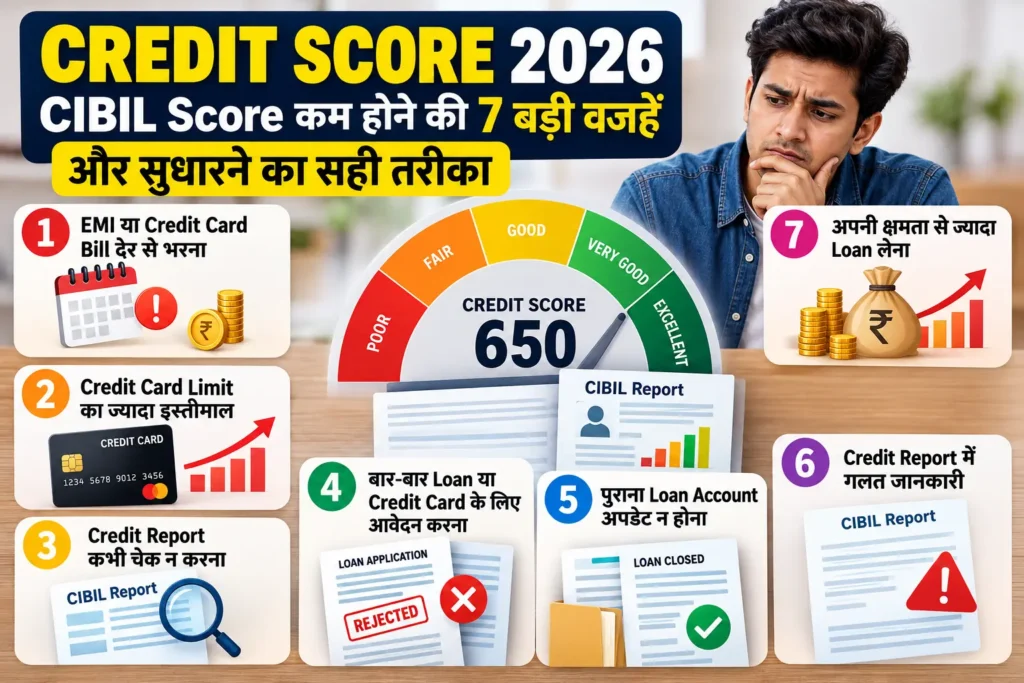
इसका कारण केवल EMI में देरी होना नहीं है। Credit Card का ज्यादा इस्तेमाल, बार-बार Loan के लिए आवेदन, Credit Report में गलती और पुराने Loan Account की गलत जानकारी भी परेशानी पैदा कर सकती है।
इस लेख में हम Credit Score 2026 से जुड़ी ऐसी 7 प्रमुख वजहों को आसान भाषा में समझेंगे और यह भी जानेंगे कि Credit Score कम होने पर उसे सुधारने के लिए क्या कदम उठाए जा सकते हैं।
Credit Score क्या होता है?
Credit Score एक संख्या होती है, जिसका इस्तेमाल आपकी Credit History और उधार चुकाने के व्यवहार को समझने के लिए किया जाता है।
भारत में CIBIL Score आम तौर पर 300 से 900 के बीच होता है।
आपने पहले Loan या Credit Card का इस्तेमाल कैसे किया और भुगतान समय पर किया या नहीं, जैसी जानकारी आपकी Credit Profile का हिस्सा बन सकती है।
इसलिए केवल Score देखने के बजाय पूरी Credit Report को समझना भी जरूरी है।
Credit Score 2026: एक नजर में
| कारण | Credit Score पर संभावित असर |
|---|---|
| EMI या Credit Card Bill में देरी | नकारात्मक असर पड़ सकता है |
| Credit Card Limit का ज्यादा इस्तेमाल | Credit Profile पर दबाव पड़ सकता है |
| बार-बार Loan Applications | कई Hard Enquiries हो सकती हैं |
| Credit Report चेक न करना | गलती समय पर पकड़ में नहीं आती |
| पुराना Loan Account अपडेट न होना | भुगतान इतिहास गलत दिख सकता है |
| Credit Report में गलती | गलत जानकारी का असर पड़ सकता है |
| जरूरत से ज्यादा Loan लेना | Repayment Risk बढ़ सकता है |
Credit Score कम होने की 7 बड़ी वजहें
1. EMI या Credit Card Bill देर से भरना
Credit Score कम होने की सबसे सामान्य वजहों में से एक है Loan EMI या Credit Card Bill का समय पर भुगतान न करना।
अगर Payment Due Date के बाद किया जाता है, तो संबंधित जानकारी Credit Bureau तक रिपोर्ट हो सकती है।
बार-बार Payment में देरी होने से आपकी Credit History पर नकारात्मक प्रभाव पड़ सकता है।
किन भुगतानों पर ध्यान दें?
- Personal Loan EMI
- Home Loan EMI
- Car Loan EMI
- Credit Card Bill
- अन्य Credit Accounts
एक छोटी सी Payment Delay को भी नजरअंदाज करना सही नहीं है।
Dhan India Tip: सभी EMI और Credit Card की Due Date का Reminder लगाएं। संभव हो तो Auto-Pay की सुविधा का इस्तेमाल करें और खाते में पर्याप्त राशि रखें।
2. Credit Card Limit का ज्यादा इस्तेमाल
मान लीजिए आपके Credit Card की कुल Limit ₹1 लाख है और आप हर महीने ₹80,000 से ₹90,000 तक की Limit इस्तेमाल कर रहे हैं।
अब भले ही आप अपना पूरा Bill समय पर चुका रहे हों, लेकिन लगातार बहुत अधिक Credit Utilisation आपकी Credit Profile पर असर डाल सकता है।
Credit Utilisation क्या है?
Credit Utilisation का मतलब है कि आपकी कुल Credit Card Limit में से आप कितना हिस्सा इस्तेमाल कर रहे हैं।
उदाहरण के लिए:
| Credit Card Limit | इस्तेमाल | स्थिति |
|---|---|---|
| ₹1,00,000 | ₹20,000 | कम उपयोग |
| ₹1,00,000 | ₹40,000 | मध्यम उपयोग |
| ₹1,00,000 | ₹80,000 | ज्यादा उपयोग |
| ₹1,00,000 | ₹95,000 | Limit के काफी करीब |
यह समझना जरूरी है कि कोई एक Fixed Percentage ऐसा नहीं है जिसके ऊपर जाते ही हर व्यक्ति का Credit Score निश्चित रूप से कम हो जाए।
Credit Score पर असर व्यक्ति की पूरी Credit Profile और अन्य जानकारी पर निर्भर कर सकता है।
इसलिए Credit Card को जरूरत के अनुसार इस्तेमाल करना और Outstanding Amount को नियंत्रित रखना बेहतर है।
तीन बातें हमेशा ध्यान रखें
- Bill का भुगतान समय पर करें।
- जरूरत से ज्यादा Credit का इस्तेमाल न करें।
- अपनी पूरी Credit Profile को समय-समय पर देखें।
Dhan India Tip: Credit Card को अतिरिक्त आय की तरह इस्तेमाल करने के बजाय केवल उतना ही खर्च करें, जितना आप आसानी से चुका सकते हैं।
3. Credit Report कभी चेक न करना
कई लोग Credit Score तो देखते हैं, लेकिन अपनी पूरी Credit Report नहीं देखते।
यहीं से समस्या शुरू हो सकती है।
कभी-कभी पुराने Loan का Status Update नहीं होता या ऐसा Account दिखाई दे सकता है जिसे आपने लिया ही नहीं है।
अगर आप Report नहीं देखते हैं तो ऐसी गलती लंबे समय तक बनी रह सकती है।
Credit Report में क्या देखें?
- पुराने Loan का Status
- Credit Card Accounts
- Payment History
- Outstanding Amount
- Credit Enquiries
- Personal Details
- Unknown Accounts
Dhan India Tip: साल में कम से कम एक बार अपनी Credit Report जरूर देखें। कोई अनजान या गलत जानकारी मिले तो उसे तुरंत जांचें।
RBI के Official Circular में व्यक्ति को हर Calender Year में एक Free Full Credit Report (FFCR) लेने का नियम दिया गया है जिसमें Credit Score भी report का ही भाग माना गया है।
4. बार-बार Loan या Credit Card के लिए आवेदन करना
जब आप Loan या Credit Card के लिए आवेदन करते हैं, तो Lender आपकी Credit Information की जांच कर सकता है।
ऐसी जांच को Hard Enquiry के रूप में दर्ज किया जा सकता है।
कम समय में कई जगह Loan या Credit Card के लिए आवेदन करने पर कई Enquiries दिखाई दे सकती हैं।
इससे Lenders को आपकी Credit-Seeking Activity के बारे में संकेत मिल सकता है।
ऐसा क्यों होता है?
मान लीजिए किसी व्यक्ति ने एक महीने में अलग-अलग संस्थानों में कई Credit Card के लिए आवेदन किया।
हर जगह Eligibility Check या Credit Check होने से उसकी Credit Report में कई Enquiries दिखाई दे सकती हैं।
Dhan India Tip: Loan या Credit Card लेने से पहले अपनी जरूरत और Eligibility समझें। केवल अलग-अलग Offers देखने के लिए लगातार आवेदन करने से बचें।
5. पुराना Loan बंद होने के बाद भी Account सही तरीके से Update न होना
कई बार Loan पूरा चुकाने के बाद भी Credit Report में Account से जुड़ी जानकारी सही समय पर Update नहीं होती।
उदाहरण के लिए, आपने अपना पुराना Personal Loan पूरी तरह चुका दिया, लेकिन Report में उसका Status अभी भी सही तरीके से Update नहीं हुआ।
ऐसी स्थिति में आपकी Credit Profile को देखकर गलत जानकारी दिखाई दे सकती है।
क्या करें?
Loan पूरा होने के बाद:
- Lender से Loan Closure की पुष्टि लें।
- जरूरी दस्तावेज संभालकर रखें।
- कुछ समय बाद Credit Report चेक करें।
- Status गलत होने पर Lender से संपर्क करें।
Dhan India Tip: Loan बंद होने के बाद Credit Report को एक बार जरूर देखें। केवल Loan चुकाना ही पर्याप्त नहीं, उसका सही Reporting होना भी महत्वपूर्ण है।
6. Credit Report में गलत जानकारी होना
Credit Report में गलत जानकारी भी Credit Score को प्रभावित कर सकती है।
उदाहरण के लिए किसी व्यक्ति ने Loan नहीं लिया, लेकिन Report में उसके नाम से कोई Account दिखाई दे रहा है।
इसी तरह Payment करने के बाद भी किसी पुराने Account में गलत Outstanding Amount दिखाई दे सकता है।
ऐसी गलती मिलने पर क्या करें?
सबसे पहले संबंधित Lender या Credit Bureau के पास Dispute दर्ज करें।
इसके लिए आपके पास Payment Receipt, Loan Closure Letter, Bank Statement या अन्य संबंधित दस्तावेज होने चाहिए।
गलत जानकारी को नजरअंदाज न करें।
Dhan India Tip: Credit Report में कोई Unknown Account या गलत Payment Status दिखे तो पहले उसकी जांच करें और शिकायत की सभी Details और Documents संभालकर रखें।
7. अपनी क्षमता से ज्यादा Loan लेना
Bank या Financial Institution जितना Loan देने के लिए तैयार है, उतना Loan लेना हमेशा जरूरी नहीं होता।
अगर आपकी Monthly Income के मुकाबले EMI और अन्य खर्च बहुत ज्यादा हो जाएं तो भविष्य में Payment की समस्या पैदा हो सकती है।
मान लीजिए किसी व्यक्ति की आय सीमित है, लेकिन उसने एक साथ Personal Loan, Car Loan और कई Credit Card का इस्तेमाल शुरू कर दिया।
शुरुआत में भुगतान संभव लग सकता है, लेकिन अचानक कोई अतिरिक्त खर्च आने पर EMI संभालना मुश्किल हो सकता है।
Loan लेने से पहले क्या देखें?
- Monthly Income
- जरूरी घरेलू खर्च
- मौजूदा EMI
- Credit Card Outstanding
- Emergency Fund
- नई EMI चुकाने की क्षमता
Dhan India Tip: Bank जितना Loan दे सकता है, उससे ज्यादा महत्वपूर्ण यह है कि आप हर महीने कितनी EMI आराम से चुका सकते हैं।
Credit Score सुधारने के लिए क्या करें?
अगर Credit Score उम्मीद से कम है तो सुधार में समय लग सकता है।
इसके लिए लगातार सही Credit Behaviour बनाए रखना जरूरी है।
इन बातों का ध्यान रखें:
- EMI और Credit Card Bill समय पर भरें।
- Credit Card का उपयोग नियंत्रित रखें।
- बार-बार नए Loan के लिए आवेदन न करें।
- अपनी Credit Report नियमित रूप से देखें।
- गलत जानकारी मिलने पर Dispute दर्ज करें।
- पुराने Loan Account का Status चेक करें।
- जरूरत के अनुसार ही नया Credit लें।
सबसे महत्वपूर्ण बात यह है कि Credit Score को तुरंत बढ़ाने का कोई जादुई तरीका नहीं है।
सही Credit Behaviour को लगातार बनाए रखना ज्यादा महत्वपूर्ण है।
Credit Report में गलती मिले तो क्या करें?
अगर आपको Credit Report में कोई गलत जानकारी दिखाई देती है तो इसे सुधारने के लिए कदम उठाया जा सकता है।
Step 1: गलती की पहचान करें
सबसे पहले देखें कि गलती किस Account या किस जानकारी में है।
Step 2: संबंधित Lender से संपर्क करें
जिस Bank या Financial Institution की जानकारी गलत है, वहां शिकायत करें।
Step 3: Credit Bureau में Dispute दर्ज करें
जरूरत पड़ने पर संबंधित Credit Bureau के पास भी Dispute दर्ज किया जा सकता है।
Step 4: शिकायत का रिकॉर्ड रखें
Complaint Number, Email, Documents और Reply को सुरक्षित रखें।
अगर समस्या का समाधान नहीं होता है तो संबंधित शिकायत निवारण व्यवस्था का उपयोग किया जा सकता है।
RBI से शिकायत कब करें?
अगर आपने पहले संबंधित Bank या Financial Institution से शिकायत की है और समस्या का उचित समाधान नहीं हुआ है, तो परिस्थितियों के अनुसार RBI की शिकायत व्यवस्था का उपयोग किया जा सकता है।
शिकायत करने से पहले:
- Bank/Lender को की गई शिकायत का रिकॉर्ड रखें।
- Complaint Number संभालकर रखें।
- संबंधित Documents रखें।
- Credit Report की गलत Entry का प्रमाण रखें।
RBI की आधिकारिक वेबसाइट पर उपलब्ध वर्तमान शिकायत प्रक्रिया और नियमों को देखकर ही शिकायत दर्ज करें।
Credit Score और Credit Report में क्या अंतर है?
| Credit Score | Credit Report |
|---|---|
| एक संख्यात्मक Score | पूरी Credit जानकारी |
| Creditworthiness का संकेत देता है | Loan और Credit Accounts की जानकारी दिखाती है |
| आम तौर पर 300–900 के बीच | कई प्रकार की Credit Details शामिल होती हैं |
| जल्दी समझ में आने वाला आंकड़ा | विस्तृत रिकॉर्ड |
इसलिए केवल Score देखकर संतुष्ट होने के बजाय पूरी Credit Report को भी समझना जरूरी है।
क्या Credit Score बढ़ाने के लिए नया Loan लेना चाहिए?
केवल Credit Score बढ़ाने के उद्देश्य से नया Loan लेना जरूरी नहीं है।
नया Loan लेने से पहले यह देखना चाहिए कि उसकी वास्तव में जरूरत है या नहीं।
अगर Loan की जरूरत नहीं है तो केवल Credit History बनाने के लिए उधार लेना आपके लिए अतिरिक्त Financial Obligation पैदा कर सकता है।
Dhan India Tip: Loan जरूरत के लिए लें, केवल Credit Score बढ़ाने के लिए नहीं।
क्या Credit Score कम होने पर Loan कभी नहीं मिलेगा?
ऐसा जरूरी नहीं है।
Loan Approval केवल Credit Score पर निर्भर नहीं करता।
Lender आपकी Income, Existing EMI, Repayment Capacity, Employment/Business Profile, Credit History और अपनी Internal Policy जैसे कई पहलुओं को देख सकता है।
इसलिए कम Credit Score होने पर कुछ Lenders की शर्तें अलग हो सकती हैं।
ऐसी स्थिति में Loan लेने से पहले ब्याज दर, Processing Fee, EMI और अन्य Charges को ध्यान से समझना चाहिए।
2026 में Credit Report क्यों जांचनी चाहिए?
आज Loan और Credit Card से जुड़ी जानकारी Digital तरीके से तेजी से अपडेट होती है।
ऐसे में अपनी Credit Report पर नजर रखना उपयोगी है।
खासकर अगर आपने हाल में:
- कोई Loan बंद किया है,
- Credit Card बंद किया है,
- नया Loan लिया है,
- Credit Card के लिए आवेदन किया है,
- या किसी पुराने Account में बदलाव कराया है,
तो Report में जानकारी सही Update हुई है या नहीं, यह देखना महत्वपूर्ण हो सकता है।
यह CIBIL की ऑफिशियल हिंदी वेबसाइट है। इसमें CIBIL स्कोर 300 से 900 के बीच होने की जानकारी, पेमेंट हिस्ट्री, एक्टिव/इनएक्टिव अकाउंट और क्रेडिट रिपोर्ट में पूछताछ जैसी डिटेल्स हैं।
निष्कर्ष
Credit Score 2026 में भी आपकी Credit Profile का एक महत्वपूर्ण हिस्सा बना हुआ है।
लेकिन केवल Score के पीछे भागने के बजाय अपने पूरे Credit Behaviour पर ध्यान देना ज्यादा जरूरी है।
EMI और Credit Card Bill समय पर भरें, Credit Card का इस्तेमाल नियंत्रित रखें और बार-बार नए Credit के लिए आवेदन करने से बचें।
इसके साथ अपनी Credit Report को समय-समय पर जरूर जांचें।
अगर कोई गलत जानकारी दिखाई देती है तो उसे नजरअंदाज न करें और संबंधित संस्था के सामने शिकायत दर्ज करें।
अच्छी Credit History एक दिन में नहीं बनती। इसके लिए लगातार जिम्मेदार Financial Behaviour जरूरी है।
लेखक के बारे में
Dhan India Editorial Team वित्त, बैंकिंग, सरकारी योजनाओं और व्यक्तिगत वित्त से जुड़ी जानकारी को आसान हिंदी में प्रस्तुत करने का प्रयास करती है। हमारा उद्देश्य पाठकों तक उपयोगी और समझने योग्य वित्तीय जानकारी पहुंचाना है।
Disclaimer
यह लेख केवल सामान्य जानकारी और शैक्षणिक उद्देश्य के लिए है। Credit Score, Loan Approval, ब्याज दर और अन्य Financial Decisions अलग-अलग व्यक्ति और संस्था के अनुसार बदल सकते हैं। किसी भी Financial Decision से पहले संबंधित Bank, Credit Bureau या आधिकारिक संस्था की वर्तमान जानकारी जरूर जांचें।
Digital Loan App से लोन लेने से पहले किन किन बातों का ध्यान रखना चाहिए इसके बारे में जानकारी।