


2016 में मेरे पति को ₹10 लाख का मुद्रा लोन नहीं मिला, क्योंकि बैंक को कागज़ पूरे नहीं लगे। इस आर्टिकल में बताया है कि PM Mudra Loan Yojana 2026 में कितना लोन मिलता है, किसे मिलता है, और बैंक कौन-से कागज़ देखता है।
साल 2015 की बात है। मेरे पति मुद्रा लोन लेने देना गुजरात ग्रामिण बैंक की शाखा गए थे। उन्होंने रजिस्ट्रेशन भी करवाया। उन्हें Construction का काम शुरू करना था, और इसके लिए 5 लाख रुपीया चाहिए थे। बैंक ने कागज़ पूरे न होने जैसी बात कहकर लोन देने से मना कर दिया।
अधूरे कागज़ की वजह से लोन अटक जाना कोई नई बात नहीं है। कई लोग उम्मीद लेकर बैंक जाते हैं और “ना” सुनकर लौट आते हैं। इसलिए आगे मैं सीधी भाषा में बताती हूँ कि मुद्रा लोन असल में क्या है और कितना मिल सकता है। कागज़ों वाला हिस्सा ख़ास तौर पर ध्यान से पढ़ें।
PM Mudra Loan Yojana 2026 असल में क्या है?
अगर किसी को छोटा कारोबार शुरू करना हो या कारोबार चलाने के लिए पैसे की ज़रूरत हो, तो बहुत लोग सबसे पहले मुद्रा लोन के बारे में सुनते हैं। इसका पूरा नाम प्रधानमंत्री मुद्रा योजना है। यह योजना 8 अप्रैल 2015 से चल रही है। बहुत लोगों को लगता है कि सरकार सीधे पैसा देती है, लेकिन ऐसा नहीं है। लोन बैंक, NBFC या माइक्रोफाइनेंस कंपनी देती है। सरकार का मकसद यह है कि छोटे कारोबारियों को कर्ज़ लेने में दिक्कत न आए। यह लोन दुकान, सिलाई, छोटा उत्पादन, सेवा का काम, डेयरी, पोल्ट्री या फूड प्रोसेसिंग जैसे काम के लिए लिया जा सकता है।
लोन के स्तर
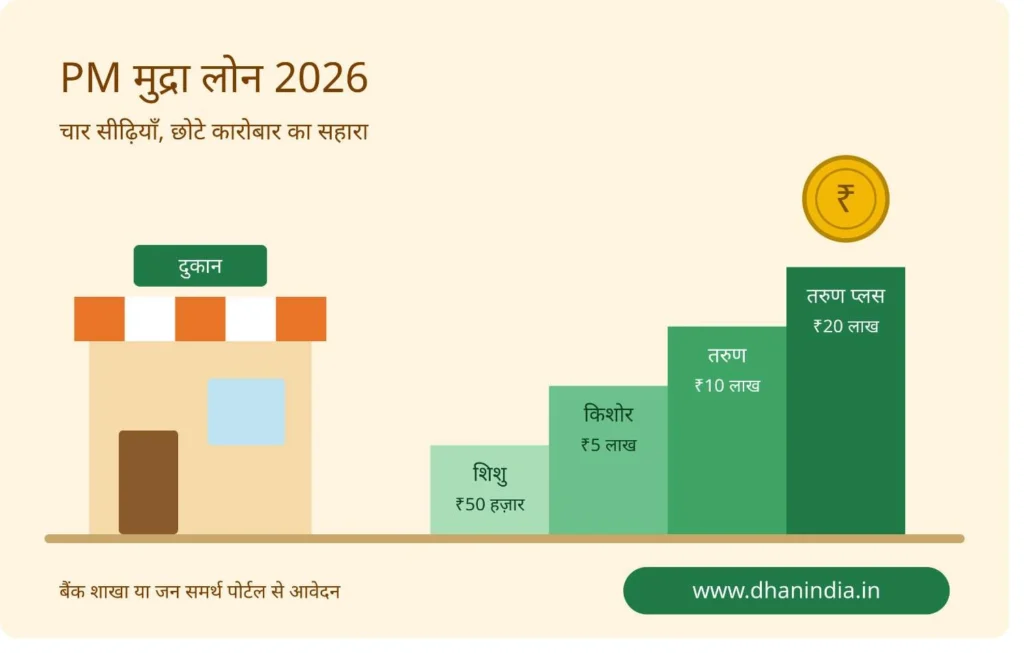
मुद्रा लोन एक जैसा नहीं होता। इसकी चार सीढ़ियाँ हैं।
काम जितना बड़ा होगा, लोन उतना ज़्यादा मिल सकता है।
| सीढ़ी | कितना लोन | कौन सी बात के लोन मिलता है |
|---|---|---|
| शिशु | ₹50,000 तक | चाय की गुमटी, सिलाई मशीन या ठेले का छोटा धंधा |
| किशोर | ₹50,001 से ₹5 लाख | दुकान में माल या सामान बढ़ाना |
| तरुण | ₹5 लाख से ₹10 लाख | मशीन, औज़ार या बड़ा काम |
| तरुण प्लस | ₹10 लाख से ₹20 लाख | सिर्फ़ वे लोग, जिन्होंने पहले तरुण लोन चुका दिया हो |
मेरे पति ने निर्माण के काम के लिए ₹10 लाख माँगे थे।
₹10 लाख तरुण लोन की आख़िरी सीमा है।
यानी यह छोटी रकम नहीं थी।
एक बात और समझ लीजिए।
जितना लोन आप माँगते हैं, उतना ही मिलेगा—ऐसा ज़रूरी नहीं।
बैंक आपका काम, कागज़ और लोन चुकाने की क्षमता देखता है।
फिर तय करता है कि कितना लोन देना है।
तरुण प्लस की शर्त आगे अलग से समझाई है।
तरुण प्लस: ₹20 लाख वाली बात आधी सच है
2024-25 के बजट में मुद्रा लोन की सीमा ₹10 लाख से बढ़ाकर ₹20 लाख कर दी गई। इसके लिए एक नई श्रेणी बनी, तरुण प्लस। लेकिन यहीं से गलतफ़हमी शुरू हो गई।
लोग कहते हैं, “मुद्रा में ₹20 लाख तक मिलता है, तो माँगो और मिल जाएगा।” असल बात यह है कि ₹20 लाख का लोन उन्हीं को मिलता है, जिन्होंने पहले तरुण श्रेणी का लोन लिया हो और उसे समय पर चुकाया हो।
यानी बैंक पहले देखता है कि आपने पुराना कर्ज़ कैसे निभाया। पहली बार लोन लेने वाला सीधे इस श्रेणी में नहीं आ सकता। पहले छोटी सीढ़ी चढ़नी पड़ती है, किस्तें समय पर भरनी पड़ती हैं, फिर अगली सीढ़ी खुलती है।
मेरे पति जैसे नए कारोबारी के लिए इसका मतलब साफ़ है। शुरुआत में ₹10 लाख तक की बात तरुण में हो सकती है, और ₹20 लाख का रास्ता बाद में खुलेगा, जब पुराना लोन अच्छे से चुक जाए।
मुद्रा लोन के लिए कौन आवेदन कर सकता है?
भारतीय नागरिक हैं और 18 साल पूरे हो चुके हैं, तो बाकी शर्तें देखिए। आपका काम दुकानदारी, सिलाई, छोटा उत्पादन, सेवा या डेयरी जैसा होना चाहिए। कितनी रकम चाहिए और उसे चुकाएँगे कैसे, इसका हिसाब भी तैयार रखें।
पहले से कर्ज़ होना और उसकी किस्तें न भरना, दोनों अलग बातें हैं। बैंक आपका भुगतान रिकॉर्ड भी देखता है। इसलिए आवेदन से पहले शाखा से अपने काम की पात्रता और ज़रूरी कागज़ों की सूची पूछ लें।
बैंक जाने से पहले कौन-से कागज़ जुटाएँ?
मेरे पति के मामले में बैंक ने कागज़ अधूरे बताए थे। इसलिए मेरी सलाह है, पहले शाखा से पूछ लें कि क्या-क्या लाना है। सिर्फ़ आधार और पैन लेकर जाने से काम पूरा होगा, ऐसा न मानें।
पहचान और पते का प्रमाण, फोटो, बैंक स्टेटमेंट और कारोबार के कागज़ माँगे जा सकते हैं। मशीन खरीदनी है तो उसका कोटेशन भी रखें। कौन-सा दस्तावेज़ लगेगा, यह बैंक से मिली सूची देखकर तय करें।
अपने काम का हिसाब भी लिख लें—कुल खर्च कितना है, खुद कितने पैसे लगाएँगे और कितना लोन चाहिए। महीने के खर्च निकालकर किस्त कैसे भरेंगे, यह भी सोचें। बैंक ज़रूरत पड़ने पर विस्तृत रिपोर्ट या दूसरे कागज़ माँग सकता है।
आवेदन जमा करें तो पावती लें। कोई कमी बताएँ तो उसी समय पूछ लें कि अब कौन-सा कागज़ देना बाकी है।
₹10 लाख के लोन की किस्त कितनी पड़ेगी?
मेरे पति को उस समय ₹10 लाख मिल जाते, तो हर महीने कितनी किस्त भरनी पड़ती? अब सोचती हूँ, पैसे मिलने के साथ यह हिसाब भी देखना पड़ता।
मान लें कि साल का ब्याज 10% है। तब तीन साल में चुकाने पर महीने की किस्त करीब ₹32,267 बनेगी। पाँच साल रखें तो ₹21,247 और सात साल रखें तो ₹16,601।
लेकिन छोटी किस्त का मतलब कम खर्च नहीं है। इसी हिसाब से तीन साल में कुल लगभग ₹11.62 लाख लौटाने होंगे, जबकि सात साल में करीब ₹13.94 लाख। यह सिर्फ़ समझाने के लिए है। फीस और दूसरे खर्च इसमें शामिल नहीं हैं।
इसलिए बैंक में सिर्फ़ रकम न पूछें। ब्याज कितना लगेगा, अलग से क्या खर्च होगा और कितने महीने किस्त भरनी है—ये बातें भी लिखवा लें। फिर अपनी कमाई और घर का खर्च देखकर तय करें कि हर महीने कितनी रकम आराम से निकाल सकते हैं।
PM Mudra Loan Yojana 2026 के लिए अप्लाई कैसे करें? बैंक शाखा और जन समर्थ पोर्टल की पूरी प्रक्रिया
मुद्रा लोन के लिए आवेदन करने के दो रास्ते हैं। पहला रास्ता है कि आप सीधे बैंक शाखा में जाइए और लोन अधिकारी से पूछिए कि मुझे मुद्रा लोन चाहिए, इसके लिए क्या प्रक्रिया होगी?
वहाँ से फ़ॉर्म लीजिए और बैंक से ही पूछ लीजिए कि कौन-कौन से कागज़ लगेंगे। आमतौर पर Aadhar Card,Pan Card,Address और आप के काम से जुडे कागजात देने होते हैं।
फ़ॉर्म और कागज़ जमा करने के बाद बैंक से Receipt (रसीद) ज़रूर ले लें। इसके बाद बैंक आपके सभी दस्तावेज़ देखकर बताएगा कि आपको लोन मिल सकता है या नहीं।
अब जानिए दूसरा रास्ता, जो कि ऑनलाइन है। सबसे पहले आप jansamarth.in वेबसाइट पर जाइए और अपना रजिस्ट्रेशन कीजिए। वहाँ अपनी पात्रता (योग्यता) जाँचिए और ज़रूरी जानकारी भरकर कागज़ात अपलोड कीजिए।

Source : jansamarth.in (स्क्रीनशॉट, 17 अक्टूबर 2026)
पोर्टल आपका आवेदन संबंधित बैंक को भेज देगा। इसके बाद बैंक आपको बताएगा कि लोन स्वीकृत होगा या नहीं। आप अपने आवेदन का स्टेटस भी इसी पोर्टल पर जाकर कभी भी चेक कर सकते हैं।
नीचे ‘सावधान’ वाला हिस्सा ज़रूर पढ़ें।
मुद्रा लोन: फ़ाइल अटकने की आम वजहें और रिजेक्शन के बाद क्या करें?
| पेंच कहाँ फँसता है? | क्या उपाय करें? |
|---|---|
| आधार और पैन में नाम की स्पेलिंग अलग | पहले ही दोनों कागज़ आपस में मिला लें |
| बिल या राशन कार्ड में पता अलग | सब जगह एक ही पता रखें |
| पुरानी कोई उधारी बाकी होना | नया लोन लेने से पहले पुराना हिसाब साफ़ करें |
| बैंक को काम का हिसाब समझ न आना | एक सादे कागज़ पर पूरा प्लान लिखकर ले जाएँ |
अगर आप मैनेजर को काम और कमाई का हिसाब भी ठीक से नहीं समझा पाए, तो भी फ़ाइल आगे बढ़ना मुश्किल हो जाता है।
बैंक मना कर दे, तो बस ये चार काम करें:
- काउंटर पर पूछिए: “साहब, क्या कमी रह गई?”
- हो सके तो कमी एक पर्ची पर लिखवा लें।
- जो कागज़ कम हो, उसे बनवाएँ।
- फ़ाइल दोबारा जमा कर दें।
सावधान: लोन के नाम पर धोखा
सरकारी जन समर्थ वाली वेबसाइट पर सीधे-सीधे चेताया गया है कि फॉर्म भरने का ₹1 भी नहीं लगता। इसलिए लोन दिलाने या खाते में पैसे डालने के नाम पर आने वाले किसी भी QR कोड को स्कैन न करें और न ही किसी अनजान लिंक पर हाथ लगाएँ। लोन की जो भी रकम होगी, वह सीधे बैंक से ही आपके खाते में आएगी।
बैंक के अपने जो भी नियम-कायदे या तय चार्ज होंगे, उसकी बैंक से बाकायदा पक्की Receipt ज़रूर ले लें।
अगर कोई फ़ोन पर कहे, “कुछ रुपए दो, लोन पक्का करवा दूँगा”, या बातों में उलझाकर OTP माँगे, तो एक पल भी सोचे बिना तुरंत फ़ोन काट दीजिए।
मुद्रा लोन: क्या फ़ायदे हैं और किन बातों का ध्यान रखना ज़रूरी है?
मुद्रा लोन छोटे काम-धंधे को शुरू करने या बढ़ाने के लिए एक बड़ा सहारा है, लेकिन इसके कुछ पक्के नियम और शर्तें भी हैं। इसलिए आवेदन करने से पहले इसके फ़ायदे और ज़मीनी हक़ीक़त दोनों को अच्छी तरह समझ लीजिए:
| काम की और अच्छी बातें | जहाँ थोड़ा संभलकर रहना है |
|---|---|
| दुकान, सर्विस, मैन्युफैक्चरिंग, फूड प्रोसेसिंग या कृषि-संबद्ध काम (जैसे डेयरी, मुर्गी पालन, मत्स्य पालन) के लिए बिना किसी गारंटी (कोलैटरल) के लोन मिलता है। | लोन पास होगा या नहीं, यह सिर्फ़ अर्ज़ी देने से तय नहीं होता; बैंक आपकी कमाई की क्षमता, बिज़नेस प्लान और पुराना रिकॉर्ड देखकर ही फ़ैसला लेता है। |
| ज़रूरत के हिसाब से चार श्रेणियाँ (शिशु, किशोर, तरुण और तरुण प्लस) हैं, जिससे ₹50,000 से लेकर ₹20 लाख तक का विकल्प मिलता है। | आप जितनी रकम की माँग करेंगे, बैंक उतना पूरा ही मंज़ूर कर देगा—ऐसा ज़रूरी नहीं; बैंक ज़रूरत और क्षमता के हिसाब से रकम तय करता है। |
| बैंक शाखा में जाकर सीधे फ़ॉर्म जमा कर सकते हैं, या जन समर्थ पोर्टल से ऑनलाइन भी अप्लाई कर सकते हैं। | एक भी ज़रूरी कागज़ अधूरा छूटा या जानकारी मेल न खाई, तो फ़ाइल आगे बढ़ने में काफ़ी समय लग सकता है। |
| यह लोन सरकारी बैंकों के साथ-साथ प्राइवेट बैंक, ग्रामीण बैंक, NBFC और माइक्रोफाइनेंस संस्थाओं से भी मिलता है। | यह कोई मुफ़्त सरकारी मदद या सब्सिडी नहीं है इसमे बैंक की तय ब्याज दर लगेगी और तय समय पर पूरी किस्त चुकानी होगी। |
| पुराना ‘तरुण’ लोन सही समय पर चुका देने वाले कारोबारी ही ₹10 लाख से ₹20 लाख वाले ‘तरुण प्लस’ के पात्र बनते हैं। | पहली बार अप्लाई करने वालों को सीधे ₹20 लाख नहीं मिलते; नए कारोबारियों के लिए अधिकतम सीमा ₹10 लाख (तरुण वर्ग) तक ही होती है। |
ध्यान रहे: फसल उगाने, कुएँ खुदवाने या खेती-किसानी के सीधे कामों के लिए मुद्रा लोन नहीं मिलता; यह केवल व्यापार, निर्माण, सेवा और कृषि-संबद्ध (Allied) काम-धंधों के लिए ही है।
अक्सर पूछे जाने वाले सवाल (FAQs)
सवाल 1: क्या मुद्रा लोन लेने के लिए कोई गारंटी या गिरवी (कोलैटरल) रखनी पड़ती है?
जवाब: जी नहीं, मुद्रा लोन पूरी तरह बिना गारंटी वाला लोन है। आपको अपनी ज़मीन, मकान, दुकान या सोना गिरवी रखने की बिल्कुल ज़रूरत नहीं होती। हाँ, बैंक आपके पिछले लेन-देन का रिकॉर्ड, सिबिल स्कोर और आपके काम-धंधे की स्थिति की जाँच ज़रूर करता है।
सवाल 2: क्या कोई पहली बार में ही सीधे ₹20 लाख का लोन ले सकता है?
जवाब: बिल्कुल नहीं। ₹20 लाख की रकम ‘तरुण प्लस’ श्रेणी में आती है। यह सुविधा केवल उन्हीं पुराने कारोबारियों को मिलती है जिन्होंने पहले ‘तरुण’ वर्ग (₹5 से ₹10 लाख) का लोन लिया था और उसका पूरा हिसाब समय पर बैंक को चुका दिया हो। नए आवेदकों के लिए अधिकतम सीमा ₹10 लाख (तरुण वर्ग) तक ही होती है।
सवाल 3: क्या मुद्रा लोन के लिए कोई फ़ीस लगती है?
जवाब: फॉर्म भरना और जन समर्थ पोर्टल पर अर्ज़ी लगाना बिल्कुल मुफ़्त है। बैंक अपनी नीति के हिसाब से बड़ी रकम पर कुछ प्रोसेसिंग चार्ज ले सकते हैं, पर शिशु लोन पर ज़्यादातर बैंक यह चार्ज नहीं लेते। फिर भी शाखा से पूछकर पक्का कर लें। किसी भी दलाल को लोन पास कराने के नाम पर पैसे न दें।
सवाल 4: आवेदन के कितने दिन बाद पैसा मिल जाता है?
जवाब: कोई पक्का दिन तय नहीं है। बैंकिंग नियमों के हिसाब से ₹5 लाख तक की अर्ज़ी का निपटारा करीब दो हफ़्ते में होना चाहिए, पर कागज़ अधूरे हों तो ज़्यादा समय लग सकता है। बड़ी रकम में बैंक की जाँच के हिसाब से और समय लग सकता है। सही समय आपकी बैंक शाखा ही बताएगी।
सवाल 5: क्या कंस्ट्रक्शन के काम के लिए मुद्रा लोन मिलता है?
जवाब: मुद्रा लोन खेती के अलावा के कमाई वाले काम के लिए है, जैसे व्यापार, उत्पादन और सेवा। प्लंबिंग, पेंटिंग, मरम्मत या हार्डवेयर दुकान जैसे छोटे काम इसी दायरे में आ सकते हैं। पर निर्माण का आपका काम इसमें आएगा या नहीं, यह बैंक शाखा तय करती है, इसलिए पहले उनसे पूछ लें।
आख़िर में: हमारी एक छोटी सीख
2016 में जब मेरे पति को लोन नहीं मिला, तब वजह सिर्फ़ अधूरी कागज़ी तैयारी थी। आज समझ आता है कि लोन से पहले की तैयारी ही आधी लड़ाई है। कागज़ पूरे रखिए, काम का हिसाब साफ़ रखिए और किसी दलाल को पैसे देने की भूल मत कीजिए।
आधिकारिक दिशा-निर्देश और हेल्पलाइन के लिए mudra.org.in देखें, जबकि पात्रता जाँचने और ऑनलाइन अर्ज़ी लगाने के लिए सरकारी पोर्टल jansamarth.in का इस्तेमाल करें।
आख़िरी अपडेट: 17 अक्टूबर 2026
डिस्क्लेमर: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। नियम, सीमा और ब्याज दरें बदल सकती हैं। आवेदन से पहले अपनी बैंक शाखा या सरकारी पोर्टल से ताज़ा जानकारी ज़रूर जाँच लें।
Lakhpati Didi 2026 योजना के बारे मे जानने के लिए हमारा यह आर्टिकल पढ सकते है।