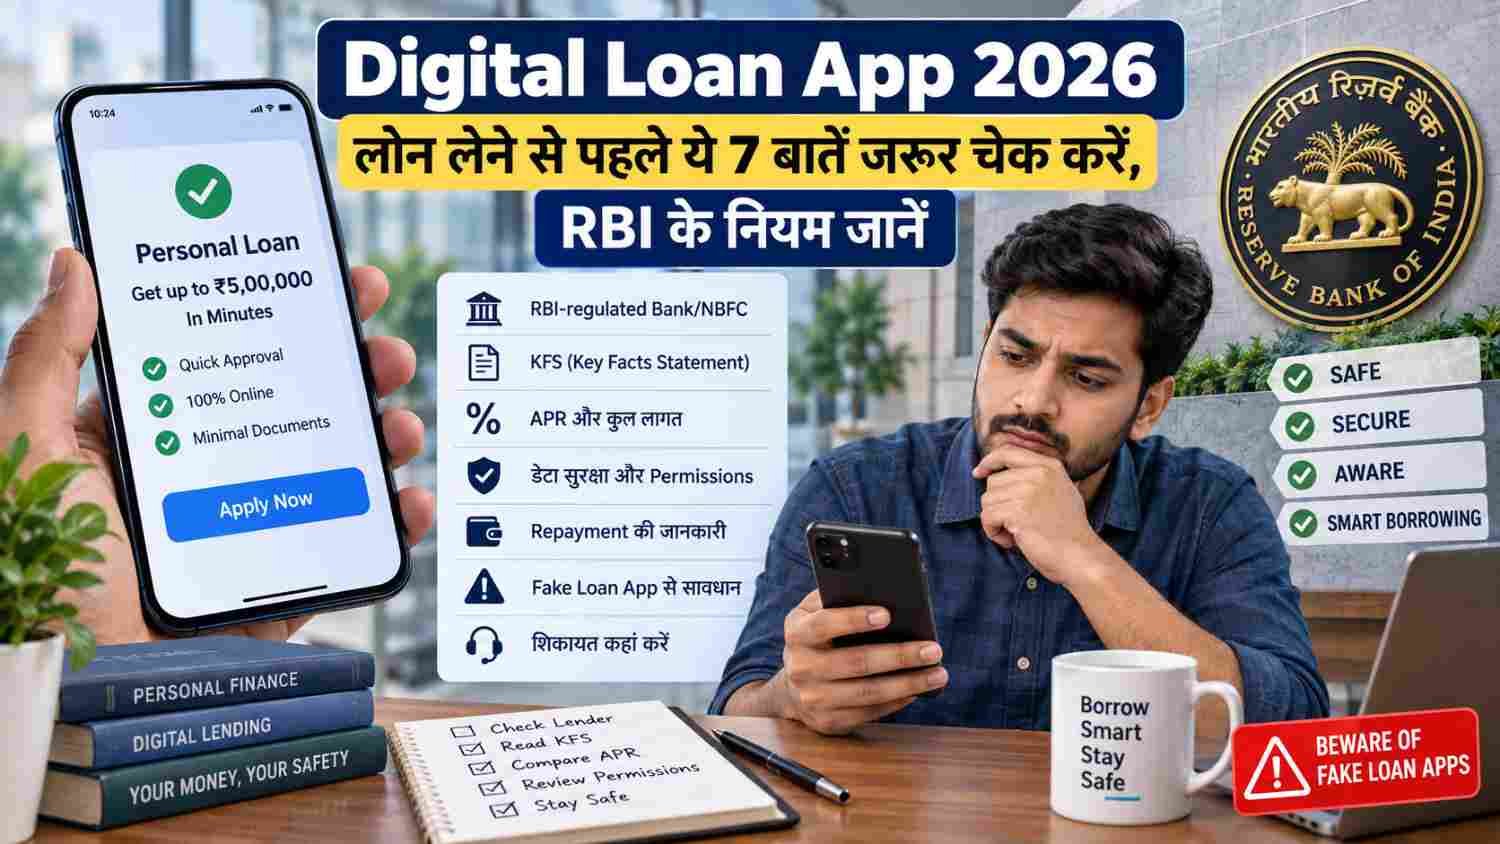
आजकल मोबाइल खोलते ही 2 मिनट में लोन देने वाले ढेरों ऐप्स दिखने लगते हैं। अचानक पैसों की जरूरत हो तो Digital Loan App सुविधाजनक लग सकता है, लेकिन क्या आप जानते हैं कि हर लोन ऐप सुरक्षित नहीं होता?
जरूरी नहीं कि हर ऐप के पीछे कोई RBI-regulated बैंक या NBFC हो। इसीलिए सिर्फ यह देखकर लोन न लें कि पैसा कितनी जल्दी मिल रहा है। यह जानना भी उतना ही जरूरी है कि लोन कौन दे रहा है, ब्याज और दूसरे चार्ज कितने हैं और आपका डेटा कितना सुरक्षित है।
RBI ने इसके लिए नियम बनाए हैं और एक Digital Lending Apps (DLA) Directory भी उपलब्ध कराई है, जिससे ग्राहक यह जांच सकते हैं कि कोई Digital Lending App किसी RBI-regulated entity से जुड़ा होने का दावा कर रहा है या नहीं।
Digital Loan App 2026: एक नजर में
| जानकारी | विवरण |
|---|---|
| Digital Loan क्या है? | मोबाइल या डिजिटल माध्यम से लिया जाने वाला ऋण। |
| लोन कौन दे सकता है? | RBI-regulated Bank/NBFC आदि, लागू नियमों के अनुसार। |
| App की जांच | संबंधित Bank/NBFC और RBI की उपलब्ध DLA Directory से जानकारी जांचें। |
| मुख्य सावधानी | ब्याज, APR, KFS, शुल्क और repayment schedule देखें। |
| डेटा सुरक्षा | जरूरत के अनुसार data collection और consent की शर्तें लागू। |
| शिकायत | पहले lender की grievance व्यवस्था का इस्तेमाल करें। |
| Cyber Fraud | 1930 या National Cyber Crime Reporting Portal |
Digital Loan App क्या होता है?
आसान शब्दों में कहें तो, Digital Loan App एक ऐसा जरिया है जिससे लोन के लिए अप्लाई करने से लेकर डॉक्यूमेंट वेरिफिकेशन, पैसे खाते में आने और किस्तें (EMI) भरने तक का सारा काम ऑनलाइन मोबाइल से ही हो जाता है।
ये ऐप्स बैंकों या RBI से विनियमित NBFCs के अपने ऐप्स हो सकते हैं, या फिर उनके साथ काम करने वाली पार्टनर कंपनियों (LSP) के भी हो सकते हैं।
लेकिन एक बात हमेशा याद रखें—कोई ऐप केवल Google Play Store या App Store पर मौजूद है, तो इसका मतलब यह बिल्कुल नहीं है कि लोन देने वाली कंपनी RBI-regulated या सुरक्षित है।
Loan App डाउनलोड करने से पहले ये 7 बातें जरूर चेक करें।
1. App किस Bank या NBFC से जुड़ा है?
सबसे पहले यह जांचें कि ऐप असली है या नहीं। कोई भी ऐप इस्तेमाल करने से पहले बैंक या NBFC की आधिकारिक वेबसाइट पर जाकर चेक करें कि उन्होंने उस ऐप के साथ पार्टनरशिप की है या नहीं।
अगर कोई ऐप सिर्फ यह लिखता है कि “RBI Approved Loan App”, तो आंख बंद करके उस पर भरोसा न करें।
2. RBI की Digital Lending Apps Directory में चेक करें।
RBI ने Digital Lending Apps (DLAs) की public directory operational की है। यह directory 1 जुलाई 2025 से उपलब्ध है।
इसका उद्देश्य ग्राहकों को यह जांचने में मदद करना है कि कोई Digital Lending App किसी RBI-regulated entity से जुड़ा होने का दावा कर रहा है या नहीं।
यहां एक बात समझना जरूरी है कि किसी ऐप का regulated entity से जुड़ा होना अपने आप में यह गारंटी नहीं है कि वह loan आपके लिए सस्ता या उपयुक्त है। Loan की पूरी लागत और शर्तें आपको खुद जांचनी चाहिए।
3. सिर्फ ब्याज दर नहीं, पूरी लागत (APR) देखें।
ज्यादातर लोग सिर्फ Interest Rate देखकर लोन ले लेते हैं, जो सही तरीका नहीं है।
लोन की असली लागत जानने के लिए APR (Annual Percentage Rate) देखें। इसके साथ KFS में बताए गए ब्याज, फीस और अन्य लागू शुल्कों को भी ध्यान से समझें।
4. KFS (Key Facts Statement) जरूर पढ़ें।
KFS एक ऐसा डॉक्यूमेंट है जिसमें लोन से जुड़ी जरूरी जानकारी एक जगह दी जाती है।
ऐप कितनी फीस काट रहा है और आपको कुल कितना पैसा वापस करना होगा, यह समझने के लिए KFS को ध्यान से पढ़ें। इसे पढ़े बिना कभी भी “Accept” बटन पर क्लिक न करें।
5. मोबाइल में गैर-जरूरी Permissions न दें।
लोन ऐप डाउनलोड करते ही वह आपसे आपके Contacts, Photos, Messages और Call Logs की अनुमति मांग सकता है।
RBI के नियमानुसार डेटा collection जरूरत के अनुसार और consent के आधार पर होना चाहिए। इसलिए किसी भी ऐप को अपने personal data की access देने में जल्दबाजी न करें।
6. पैसा किस खाते में आ रहा है और Repayment कहां करना है?
RBI के digital lending framework के अनुसार loan disbursal और repayment में regulated lender के निर्धारित bank account के इस्तेमाल से जुड़ी शर्तें लागू होती हैं।
अगर कोई व्यक्ति आपको किसी personal bank account या अनजान UPI ID पर पैसे ट्रांसफर करने को कहे, तो सावधान हो जाएं और पहले lender की आधिकारिक जानकारी से इसकी पुष्टि करें।
7. रिकवरी के नियम और शिकायत करने का तरीका जान लें।
अगर किसी कारण से किस्त भरने में देरी हो जाए, तो कंपनी का रवैया कैसा रहेगा और समस्या होने पर आप कहां शिकायत कर सकते हैं—यह जानकारी पहले से रखें।
लोन लेने से पहले कंपनी के Customer Care और Grievance Officer की जानकारी जरूर सेव कर लें।
Digital Loan लेते समय KFS में क्या देखें?
Loan accept करने से पहले KFS में कम से कम इन बातों को समझ लें:
| जानकारी | क्या जांचें? |
|---|---|
| Loan Amount | वास्तव में कितनी रकम मिल रही है। |
| Interest Rate | ब्याज दर कितनी है। |
| APR | कुल वार्षिक लागत कितनी है। |
| Processing Fee | कितनी फीस काटी जाएगी। |
| Other Charges | अन्य शुल्क लागू हैं या नहीं। |
| EMI | हर महीने कितनी रकम देनी होगी। |
| Tenure | कितने महीनों तक repayment होगा। |
| Total Repayment | कुल कितनी रकम वापस करनी होगी। |
| Penal Charges | देरी होने पर क्या शुल्क लगेगा। |
सिर्फ “कम ब्याज” देखकर loan लेना सही तरीका नहीं है। पूरी लागत समझने के बाद ही निर्णय लेना चाहिए।
₹50,000 के Digital Loan को उदाहरण से समझें।
मान लीजिए आपको किसी Digital Loan App से ₹50,000 का loan मिलने की पेशकश होती है।
ऐप पर interest rate कम दिखाई दे रहा है। लेकिन loan accept करने से पहले यह जानकारी जरूर देखें:
| विवरण | क्या देखना है |
|---|---|
| Loan Amount | ₹50,000 |
| Interest Rate | lender द्वारा बताई गई दर |
| Processing Fee | कितनी फीस? |
| Other Charges | लागू हैं या नहीं? |
| APR | कितना है? |
| EMI | कितनी बनेगी? |
| Loan Tenure | कितने महीनों के लिए? |
| Total Repayment | कुल कितनी रकम लौटानी होगी? |
इसका मतलब यह है कि ₹50,000 का loan मिलने का अर्थ यह नहीं कि आपको सिर्फ ₹50,000 ही वापस करने होंगे। ब्याज और लागू शुल्क के कारण कुल repayment अधिक हो सकता है।
इसलिए loan accept करने से पहले KFS और repayment schedule पढ़ना जरूरी है।
Fake Loan App से कैसे बचें?
Fake या unauthorized loan apps से बचने के लिए कुछ सामान्य सावधानियां बहुत काम आती हैं।
- SMS या WhatsApp से आए संदिग्ध loan links पर क्लिक न करें।
- Social media पर दिखने वाले हर instant-loan advertisement पर भरोसा न करें।
- App किस Bank/NBFC से जुड़ा है, जांचें।
- RBI की उपलब्ध DLA Directory में association verify करें।
- KFS और APR पढ़े बिना loan accept न करें।
- अनावश्यक mobile permissions न दें।
- किसी अनजान व्यक्ति के personal bank account या UPI ID पर repayment न करें।
- OTP, PIN, password या banking credentials किसी के साथ साझा न करें।
RBI ने भी SMS और social-media links के जरिए मिले suspicious loan apps से सावधान रहने की सलाह दी है।
अगर Loan App से धोखाधड़ी हो जाए तो क्या करें?
अगर किसी संदिग्ध loan app के कारण financial fraud, unauthorized transaction या cybercrime हो जाता है, तो देर न करें।
भारत सरकार ने cyber incidents की रिपोर्टिंग के लिए National Cyber Crime Reporting Portal और 1930 helpline उपलब्ध कराई है।
तुरंत क्या करें?
- बैंक को तुरंत सूचना दें।
- संदिग्ध transaction होने पर 1930 पर संपर्क करें।
- National Cyber Crime Reporting Portal पर शिकायत दर्ज करें।
- Loan App के screenshots, transaction details, messages और अन्य evidence सुरक्षित रखें।
- App को तुरंत delete करने से पहले जरूरी evidence सुरक्षित कर लें।
सरकार के अनुसार 30 जून 2026 तक I4C ने 3,718 mobile apps को block किया था, जिनमें fraudulent loan apps भी शामिल थे।
क्या हर Digital Loan App गलत है?
नहीं।
Digital lending अपने आप में गलत नहीं है। RBI-regulated Banks और NBFCs digital channels के माध्यम से lending services दे सकते हैं।
RBI का framework digital lending में customer protection, transparency, data privacy और grievance redressal को मजबूत करने के लिए बनाया गया है।
समस्या तब हो सकती है जब borrower lender की पहचान, loan की कुल लागत या app द्वारा मांगे जा रहे data की जरूरत को समझे बिना loan ले लेता है।
2026 में Digital Loan लेते समय सबसे जरूरी बात।
Digital Loan लेते समय केवल यह न देखें कि “पैसा कितनी जल्दी मिलेगा?”
इन चार सवालों के जवाब पहले स्पष्ट करें:
- कौन पैसा दे रहा है?
- कुल कितनी रकम वापस करनी होगी?
- मेरा डेटा कौन और क्यों इस्तेमाल करेगा?
- समस्या होने पर शिकायत कहां करूंगा?
इन सवालों के जवाब स्पष्ट होने के बाद ही loan की शर्तों पर विचार करना चाहिए।
निष्कर्ष
मोबाइल से loan लेना पहले की तुलना में आसान हो गया है, लेकिन आसान आवेदन का मतलब सस्ता या सुरक्षित loan होना जरूरी नहीं है।
Loan लेने से पहले lender की पहचान, RBI-regulated Bank/NBFC से उसका संबंध, APR, KFS, processing fee, repayment schedule और data permissions जरूर जांचें।
अगर कोई app जल्दी loan देने के नाम पर अनावश्यक personal information मांगता है, अस्पष्ट charges बताता है या repayment के लिए किसी अनजान खाते या UPI ID का इस्तेमाल करने को कहता है, तो पहले उसकी वैधता की पुष्टि करें।
अगर आपको कोई संदिग्ध Digital Loan App मिला है या उसके बारे में कोई सवाल है, तो नीचे कमेंट में पूछ सकते हैं।
आधिकारिक स्रोत
- RBI – Digital Lending Apps Directory और Digital Lending से संबंधित जानकारी
- RBI – Digital Lending से संबंधित Financial Awareness Material
- PIB Press Release on Digital Lending Ecosystem और Customer Safeguards
- National Cyber Crime Reporting Portal
- Cyber Crime Helpline – 1930
डिस्क्लेमर
यह लेख वित्तीय जागरूकता और सामान्य जानकारी के उद्देश्य से तैयार किया गया है। किसी भी Digital Loan को लेने से पहले संबंधित Bank/NBFC की आधिकारिक वेबसाइट, KFS, loan agreement और लागू शर्तों की जांच करें। ब्याज दर, शुल्क और अन्य शर्तें lender तथा loan product के अनुसार अलग-अलग हो सकती हैं।
PM Surya Ghar Yojana 2026 के बारे में अधिक जानकारी के लिए हमारे इस लेख को पढ़ सकते हैं।