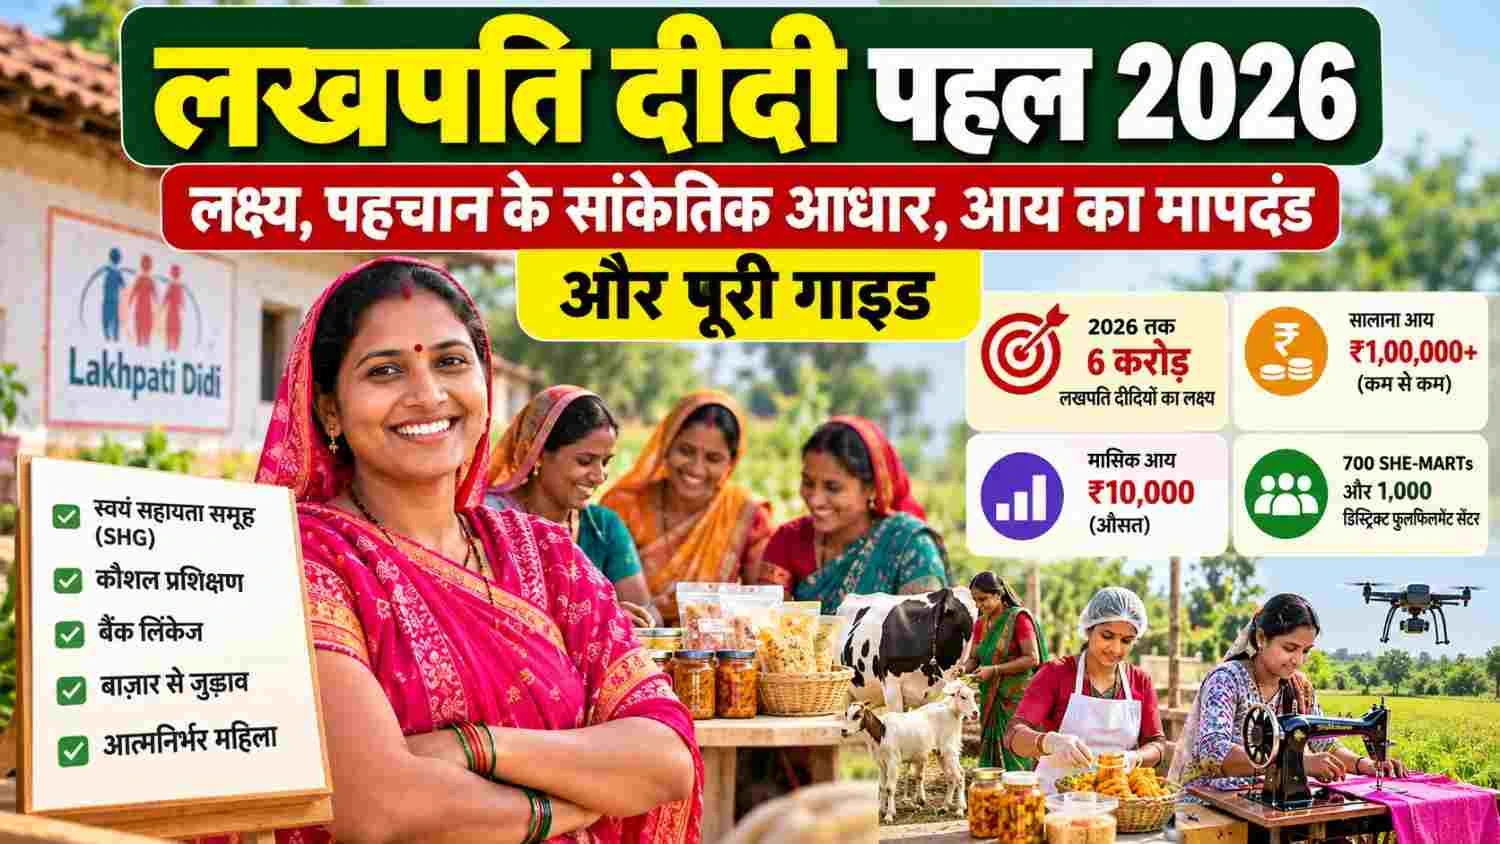
ग्रामीण भारत की महिलाओं को केवल छोटी बचत तक सीमित न रखकर, उन्हें आर्थिक रूप से सक्षम करने और एक बेहतर आजीविका से जोड़ने की दिशा में ‘Lakhpati Didi’ सरकार का एक रणनीतिक कदम है। DAY-NRLM (दीनदयाल अंत्योदय योजना – राष्ट्रीय ग्रामीण आजीविका मिशन) के तहत चलने वाला यह कार्यक्रम स्वयं सहायता समूहों (SHG) की दीदियों को उद्यम और स्वरोजगार के अवसर उपलब्ध कराने पर केंद्रित है।
प्रारंभिक चरण में 3 करोड़ के लक्ष्य को छूने के बाद, मिशन ने अब वर्ष 2026 तक पूरे देश में 6 करोड़ स्वयं सहायता समूह सदस्यों को उद्यमशीलता से जोड़ने का नया संकल्प साधा है। इसका बुनियादी मकसद ग्रामीण महिलाओं को बाज़ार, पूंजी और नए हुनर से जोड़कर उनके परिवार की कमाई को टिकाऊ बनाना है।
नीतिगत समझ और आधिकारिक जानकारी
DAY-NRLM की मार्गदर्शिका और ग्रामीण विकास मंत्रालय के विज़न के अनुसार, यह योजना सीधे नकद वित्तीय सहायता देने के बजाय टिकाऊ पारिवारिक आजीविका (Sustainable Livelihood) का ढांचा तैयार करने पर केंद्रित है। आधिकारिक दिशा-निर्देशों के आधार पर यह संतुलित और तथ्यपरक गाइड तैयार की गई है।
Lakhpati Didi 2026: मुख्य ढांचा एक नज़र में
दीदियों के उत्पादों को बेहतर बाज़ार उपलब्ध कराने के उद्देश्य से 700 SHE-MARTs और 1,000 डिस्ट्रिक्ट फुलफिलमेंट सेंटर्स तैयार करने की दिशा में योजनाबद्ध तरीके से काम किया जा रहा है।
| मुख्य बात | आधिकारिक विवरण |
|---|---|
| संचालन व्यवस्था | DAY-NRLM और स्वयं सहायता समूह (SHG) ढांचा |
| राष्ट्रीय लक्ष्य (2026) | 6 करोड़ Lakhpati Didis तैयार करना |
| सालाना आय का पैमाना | परिवार की सालाना आय ₹1,00,000 या उससे अधिक, जो टिकाऊ आधार पर बनी रहे |
| मासिक आय का औसत | मासिक आय कम से कम ₹10,000 |
| स्थिरता की शर्त | कम से कम 4 कृषि मौसम (Agri Seasons) और/या 4 व्यावसायिक चक्रों (Business Cycles) के दौरान टिकाऊ |
| डिजिटल प्लेटफॉर्म | LokOS के तहत SHE-LEAPS द्वारा आजीविका और उद्यम डेटा की ट्रैकिंग |
| बाज़ार की व्यवस्था (प्रस्तावित) | 700 SHE-MARTs, 1,000 डिस्ट्रिक्ट फुलफिलमेंट सेंटर्स और सरस मेले |
| सहयोगी पहल (Convergence) | नमो ड्रोन दीदी सहित अलग-अलग कृषि और सेवा आधारित गतिविधियां |
पहचान के सांकेतिक आधार (Suggestive Criteria)
सहभागी सदस्यों के चिन्हांकन हेतु यह मात्र एक आरंभिक रूपरेखा है; वास्तविक प्राथमिकताएं तय करने का अंतिम अधिकार राज्य स्तरीय मिशनों के पास ही रहता है।
वित्तीय/आजीविका आधार:
आधिकारिक पोर्टल पर कम से कम 2 वर्ष की SHG सदस्यता और Community Investment Fund (CIF) का लाभ लेने को पहचान के सांकेतिक आधारों में शामिल किया गया है।
बहुआयामी आजीविका (Multiple Livelihoods):
परिवार केवल एक साधन पर निर्भर न रहकर कम से कम दो आजीविका गतिविधियों (जैसे कृषि के साथ पशुपालन या सिलाई) से जुड़ा हो अथवा जुड़ने का इच्छुक हो।
राज्य स्तरीय दिशा-निर्देश:
चयन और प्राथमिकता के अंतिम नियम संबंधित राज्य के ग्रामीण आजीविका मिशन (SRLM) की नीतियों पर निर्भर करते हैं।
Lakhpati Didi 2026: आय का आधिकारिक मापदंड
परिभाषा के अनुसार, लखपति दीदी वह SHG सदस्य हैं जिनके परिवार की सालाना आय ₹1,00,000 या उससे अधिक और मासिक आय कम से कम ₹10,000 दर्ज की जाती है।
टिकाऊपन की समय-सीमा: यह आय कम से कम 4 कृषि मौसम (Agricultural Seasons) और/या 4 व्यावसायिक चक्रों (Business Cycles) के दौरान टिकाऊ रहनी चाहिए।
काम और आजीविका के प्रमुख विकल्प
दीदियाँ अपनी स्थानीय मांग, संसाधन और क्षमता के आधार पर आजीविका क्षेत्र चुन सकती हैं:
| क्षेत्र | संभावित गतिविधियां |
|---|---|
| कृषि और पशुपालन | डेयरी, बकरी व मुर्गी पालन, वर्मी कंपोस्टिंग और जैविक खेती |
| खाद्य प्रसंस्करण (फ़ूड प्रोसेसिंग) | स्थानीय अनाज, मसाले, पापड़ और पारंपरिक खाद्य उत्पाद |
| आधुनिक तकनीकी सेवाएं | नमो ड्रोन दीदी के माध्यम से कृषि क्षेत्र में ड्रोन आधारित सेवाएं |
| ग्रामीण सेवाएं व व्यापार | बैंक सखी (BC Sakhi), सिलाई, सोलर उपकरण मरम्मत और दैनिक आवश्यकताओं की दुकान |
सरकारी योजनाओं का समन्वय (Convergence): आवश्यकता और पात्रता के अनुसार दीदियाँ मुद्रा, पीएम विश्वकर्मा अथवा सामाजिक सुरक्षा हेतु आयुष्मान भारत जैसी पहलों के समन्वय का लाभ ले सकती हैं।
वित्तीय सहायता और बैंक क्रेडिट लिंकेज
इस पहल के तहत संस्थागत वित्तीय सहयोग का ढांचा तैयार किया गया है:
रिवॉल्विंग फंड और CIF: समूह को आजीविका गतिविधियों को संबल देने के लिए संस्थागत पूंजी मिलती है, जिससे सदस्य दीदियाँ प्रारंभिक लागत के लिए सहयोग प्राप्त कर सकती हैं।
बैंक क्रेडिट लिंकेज: SHG की पात्रता, वित्तीय अनुशासन और बैंक के नियमों के आधार पर क्रेडिट लिंकेज की सुविधा उपलब्ध कराई जा सकती है।
वित्तीय प्रबंधन: ऋण लेने से पहले अपनी वास्तविक पुनर्भुगतान क्षमता का आकलन करना और समय पर किस्तों की वापसी सुनिश्चित करना आवश्यक है।
હા, numbering કાઢી નાખીએ. તમારા મૂળ શબ્દો જ રાખીને:
Lakhpati Didi 2026: बनने की सामान्य प्रक्रिया
इस पहल से जुड़कर आगे बढ़ने के लिए सामान्यतः निम्नलिखित चरण अपनाए जाते हैं:
समूह स्तर पर पहचान: सक्रिय SHG सदस्य के रूप में प्राथमिक पहचान।
Lakhpati Plan (आजीविका योजना): घरेलू संसाधनों और आमदनी को बढ़ाने के लिए एक व्यावहारिक योजना (Lakhpati Plan) तैयार करना।
कौशल प्रशिक्षण: चयनित कार्य के लिए आवश्यक प्रशिक्षण प्राप्त करना।
संसाधनों की व्यवस्था: समूह के CIF फंड अथवा बैंक लिंकेज के माध्यम से आवश्यक वित्तीय संसाधन जुटाना।
उत्पादन और विपणन: स्थानीय हाट, मेलों अथवा SHE-MARTs के जरिए उत्पादों की बिक्री।
डिजिटल ट्रैकिंग: LokOS के SHE-LEAPS प्लेटफॉर्म पर प्रगति और आजीविका विवरण की प्रविष्टि।
प्रशासनिक एवं वित्तीय प्रक्रिया में उपयोगी बातें
बैंक लिंकेज और समूह स्तर की प्रशासनिक प्रक्रियाओं में निम्नलिखित बिंदु उपयोगी होते हैं:
| विवरण | भूमिका / संदर्भ |
|---|---|
| पहचान प्रमाण पत्र | नियमानुसार आधिकारिक KYC सत्यापन के लिए |
| बैंक खाता विवरण | नियमित वित्तीय लेनदेन और लिंकेज के लिए |
| SHG सदस्यता विवरण | महिला की समूह में नियमित भागीदारी और उपस्थिति की पुष्टि हेतु |
| समूह का संकल्प (Resolution) | आजीविका गतिविधि या ऋण आवेदन के लिए समूह की सहमति |
| Lakhpati Plan (योजना ढांचा) | परिवार की आजीविका वृद्धि को दिशा देने वाला व्यावहारिक प्लान |
डिजिटल सिस्टम और धोखाधड़ी से बचाव
SHE-LEAPS डिजिटल व्यवस्था: स्वयं सहायता समूहों (SHG) से जुड़े उद्यमों की जानकारी को डिजिटल रूप से दर्ज करने, उनकी निगरानी और बेहतर योजना बनाने के लिए LokOS के अंतर्गत SHE-LEAPS प्लेटफॉर्म का उपयोग किया जा रहा है। इसे 29 जून 2026 को लॉन्च किया गया था और 4 अगस्त 2026 को operationalise किया गया। यह व्यवस्था 34 राज्यों और केंद्र शासित प्रदेशों में State Rural Livelihood Missions के माध्यम से लागू की जा रही है।
अनधिकृत शुल्क से सावधान: यदि कोई व्यक्ति योजना में नाम जोड़ने या ऋण स्वीकृत कराने के नाम पर अनधिकृत फीस या कमीशन मांगता है, तो सतर्क रहें। सही जानकारी केवल बैंक या ब्लॉक अधिकारियों से ही प्राप्त करें।
आधिकारिक स्रोत: प्रामाणिक जानकारी के लिए केवल Lakhpati Didi के आधिकारिक पोर्टल, NRLM की मुख्य वेबसाइट nrlm.gov.in अथवा स्थानीय ब्लॉक विकास कार्यालय (BDO) से संपर्क करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
प्र. 1: क्या सरकार सीधे बैंक खाते में ₹1 लाख ट्रांसफर करती है?
उत्तर: नहीं। इस पहल का मकसद सीधे नकद राशि देना नहीं, बल्कि महिलाओं को प्रशिक्षण, संस्थागत पूंजी और बाज़ार से जोड़कर परिवार की कमाई को टिकाऊ आधार पर बढ़ाने में मदद करना है।
प्र. 2: आधिकारिक तौर पर ‘लखपति दीदी’ किसे माना जाता है?
उत्तर: जिस SHG सदस्य के परिवार की सालाना आय ₹1 लाख या उससे अधिक हो और मासिक आय कम से कम ₹10,000 दर्ज हो। यह आमदनी न्यूनतम 4 कृषि मौसमों या 4 व्यावसायिक चक्रों तक स्थिर रहनी चाहिए।
प्र. 3: क्या कोई महिला सीधे ऑनलाइन फॉर्म भरकर लखपति दीदी बन सकती है?
उत्तर: पहचान और प्रगति का काम SHG तथा आजीविका मिशन के ढांचे के तहत होता है। इसलिए केवल किसी सामान्य व्यक्तिगत ऑनलाइन फॉर्म को इसका एकमात्र जरिया नहीं माना जाना चाहिए।
प्र. 4: 2026 में लखपति दीदी पहल का नया राष्ट्रीय लक्ष्य क्या है?
उत्तर: शुरुआती 3 करोड़ का पड़ाव पार करने के बाद, सरकार ने देशभर में 6 करोड़ Lakhpati Didis तैयार करने का राष्ट्रीय विज़न तय किया है।
प्र. 5: क्या इस पहल से जुड़ने या ऋण के लिए किसी व्यक्ति को अनधिकृत शुल्क देना चाहिए?
उत्तर: नाम जोड़ने या लोन पास कराने के बदले मांगे जाने वाले किसी भी अनधिकृत कमीशन या फीस से सावधान रहें। किसी भी शुल्क की पुष्टि केवल बैंक, संबंधित SHG या आधिकारिक कार्यालय से ही करें।
निष्कर्ष
2026 में 6 करोड़ Lakhpati Didis के विज़न के साथ, यह पहल ग्रामीण महिलाओं की आय, आजीविका के अवसरों और बाजार से जुड़ाव को मजबूत करने पर केंद्रित है। स्वयं सहायता समूहों, संस्थागत वित्तीय प्रणालियों और सुनियोजित बाज़ार व्यवस्था के तालमेल से यह कार्यक्रम ग्रामीण परिवारों के सशक्तिकरण में महत्वपूर्ण भूमिका निभा रहा है।
महत्वपूर्ण लिंक:
- लखपति दीदी योजना की आधिकारिक वेबसाइट: लखपति दीदी योजना पोर्टल
डिस्क्लेमर
यह लेख केवल आम जानकारी और जागरूकता के लिए साझा किया गया है। सरकारी नियमों, चयन प्रक्रिया या वित्तीय शर्तों में समय-समय पर बदलाव संभव हैं। इसलिए किसी भी योजना से जुड़ने या आवेदन से पहले अपनी स्थानीय बैंक शाखा, संबंधित स्वयं सहायता समूह (SHG) या आधिकारिक पोर्टल से ताज़ा जानकारी की पुष्टि ज़रूर कर लें। किसी अनधिकृत व्यक्ति को पैसे न दें।
यह भी पढ़ें: यदि आप भी हर महीने छोटी बचत से बड़ा फंड बनाना चाहते हैं, तो जानें ₹ 5,000 की SIP से शुरू करके ₹1 करोड़ कैसे बनाएं?