अचानक पैसों की जरूरत पड़ने पर Personal Loan लेना सबसे आसान विकल्पों में से एक लगता है। मोबाइल पर कुछ जानकारी भरिए, डॉक्यूमेंट जमा कीजिए और अगर आवेदन मंजूर हो गया तो कुछ ही समय में पैसा खाते में आ जाता है।
लेकिन लोन लेना जितना आसान है, उसे सही तरीके से चुकाना उतना ही जरूरी है।
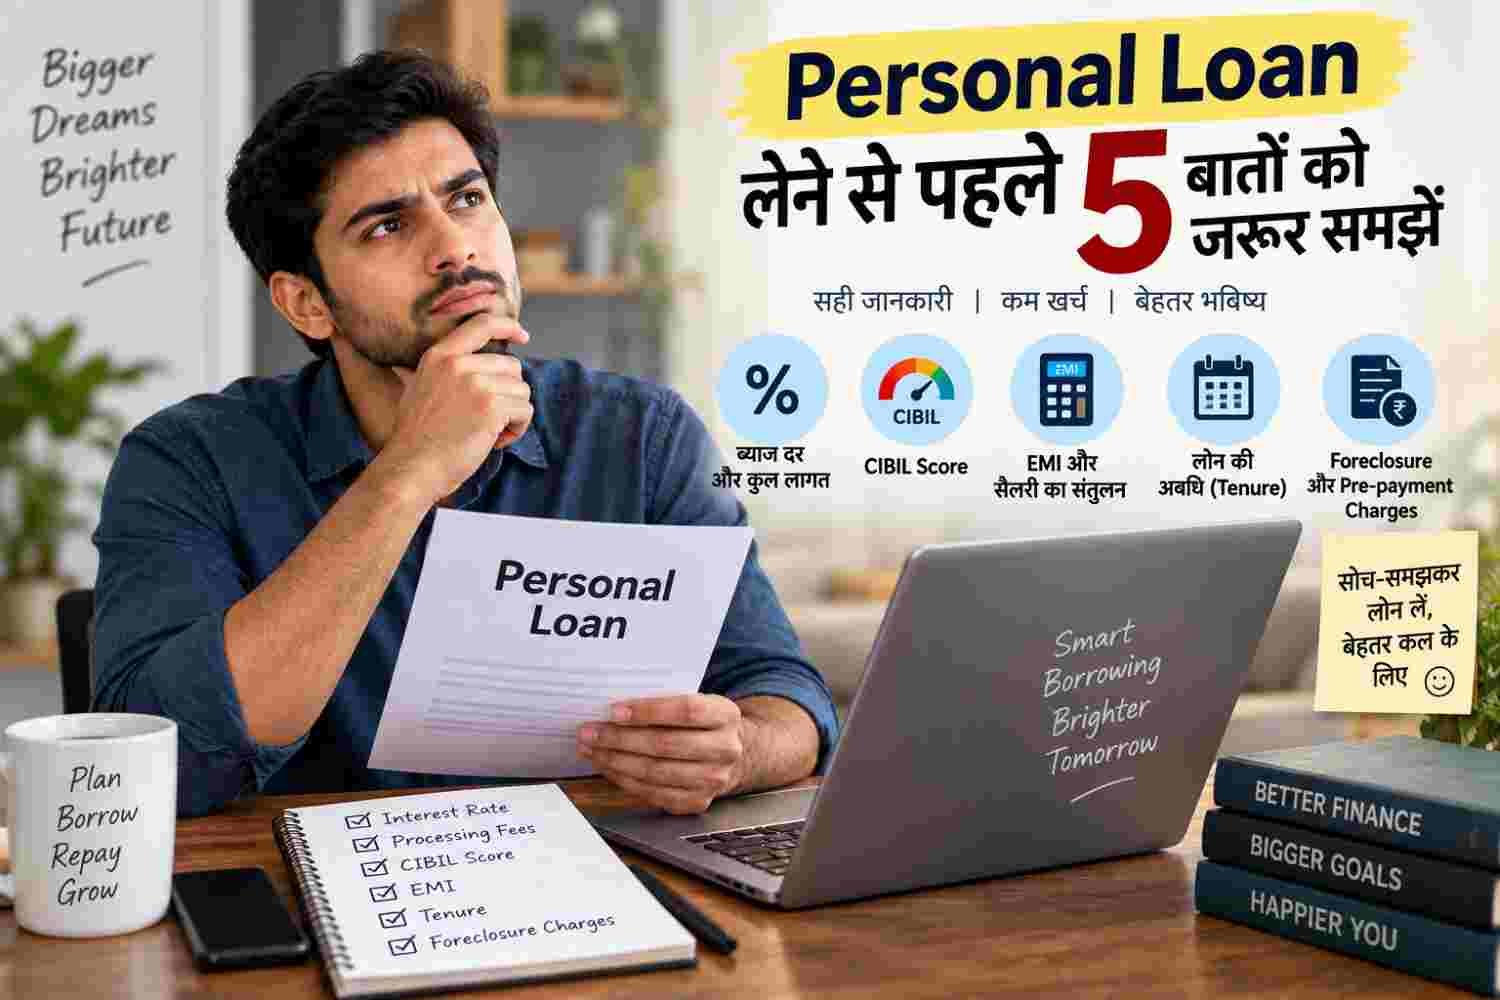
अक्सर लोग केवल विज्ञापन में दिखाई गई ब्याज दर देखकर लोन ले लेते हैं। बाद में Processing Fee, दूसरे Charges, EMI और कुल ब्याज का पता चलता है। इसलिए Personal Loan लेने से पहले कुछ जरूरी बातों को समझ लेना आपके लिए काफी फायदेमंद हो सकता है।
1. सिर्फ ब्याज दर देखकर लोन फाइनल न करें
जब हम Personal Loan के बारे में सोचते हैं तो सबसे पहले ब्याज दर देखते हैं। बैंक या दूसरी कंपनियां भी अपने विज्ञापनों में कम ब्याज दर को प्रमुखता से दिखाती हैं।
लेकिन केवल ब्याज दर कम होने से यह जरूरी नहीं कि लोन आपके लिए सबसे कम खर्च वाला ही हो।
उदाहरण के लिए, किसी लोन पर Processing Fee लग सकती है। इसके अलावा कुछ मामलों में Documentation Charges, Stamp Duty या दूसरे लागू शुल्क भी हो सकते हैं।
इसलिए लोन लेने से पहले यह जरूर पूछें:
- ब्याज दर कितनी है?
- Processing Fee कितनी है?
- GST सहित कुल Charges कितने हैं?
- कोई अन्य शुल्क तो नहीं है?
- लोन की पूरी अवधि में कुल कितना भुगतान करना होगा?
- लोन की रकम में से Charges काटने के बाद हाथ में कितने पैसे मिलेंगे?
मान लीजिए आपको ₹5 लाख की जरूरत है। अगर लोन से जुड़े कुछ Charges पहले ही काट लिए जाते हैं, तो आपके खाते में ₹5 लाख से कम रकम आ सकती है।
इसलिए बैंक अधिकारी से केवल “Interest Rate कितना है?” पूछने के बजाय “इस लोन की कुल लागत कितनी पड़ेगी?” यह सवाल भी जरूर पूछें।
लोन लेने से पहले Key Facts Statement (KFS) और loan से जुड़े सभी charges को ध्यान से पढ़ना चाहिए। RBI के अनुसार KFS में लोन की महत्वपूर्ण जानकारी और लागत से जुड़ी जानकारी दी जाती है।RBI के अनुसार KFS…https://www.rbi.org.in/commonman/Upload/English/Notification/PDFs/59FM04072F58B1DD44DFADD486B9B0A59E9D.pdf
2. CIBIL Score को हल्के में न लें
Personal Loan के लिए आवेदन करते समय आपका Credit History भी महत्वपूर्ण होता है। इसी से जुड़ा एक प्रमुख आंकड़ा है CIBIL Score।
CIBIL Score आम तौर पर 300 से 900 के बीच होता है। समय पर EMI और Credit Card Bill का भुगतान करना आपके Credit History के लिए महत्वपूर्ण होता है।
अच्छा Credit Profile होने पर कई मामलों में लोन मिलने की संभावना और शर्तें बेहतर हो सकती हैं। वहीं कमजोर Credit History की वजह से कुछ lenders अधिक ब्याज दर या अलग शर्तें रख सकते हैं।
हालांकि, ऐसा कोई एक नियम नहीं है कि 750 से ऊपर Score होने पर हर व्यक्ति को निश्चित रूप से कम ब्याज मिलेगा, या 650 से कम Score होने पर लोन जरूर Reject हो जाएगा। बैंक का फैसला आपकी पूरी financial profile और उसकी अपनी lending policy पर निर्भर करता है।
इसलिए लोन लेने से पहले अपना Credit Report देख लेना एक अच्छी आदत है। अगर उसमें कोई गलत जानकारी दिखाई देती है, तो उसे समय रहते ठीक करवाने की कोशिश करें।
3. EMI अपनी कमाई के हिसाब से तय करें
बैंक आपको जितनी रकम का लोन देने के लिए तैयार है, उतनी रकम लेना जरूरी नहीं है।
मान लीजिए आपकी महीने की In-hand Salary ₹50,000 है। अगर आप पहले से कोई EMI चुका रहे हैं, घर का खर्च है और हर महीने कुछ बचत भी करना चाहते हैं, तो नई EMI तय करते समय इन सभी चीजों को ध्यान में रखना होगा।
कई लोग ज्यादा लोन इसलिए ले लेते हैं क्योंकि बैंक उन्हें उतनी रकम के लिए Eligible बताता है। बाद में हर महीने EMI चुकाने के बाद घर का बजट संभालना मुश्किल हो जाता है।
इसलिए अपनी EMI तय करते समय इन खर्चों को भी ध्यान में रखें:
- घर का किराया या Home Loan EMI
- दूसरी Loan EMI
- बच्चों की पढ़ाई का खर्च
- घर का रोजमर्रा का खर्च
- Insurance Premium
- बचत
- Emergency Fund
कोई एक fixed percentage हर व्यक्ति पर लागू नहीं होता। असली सवाल यह है कि EMI चुकाने के बाद आपकी बाकी जरूरतों और बचत के लिए पर्याप्त पैसा बच रहा है या नहीं।
4. Loan Tenure बढ़ाने से EMI कम हो सकती है, लेकिन कुल ब्याज बढ़ सकता है
Loan Tenure यानी लोन चुकाने की अवधि भी बहुत मायने रखती है।
मान लीजिए आपके सामने दो विकल्प हैं—2 साल और 5 साल।
5 साल की अवधि चुनने पर आपकी Monthly EMI कम हो सकती है। पहली नजर में यह विकल्प आसान लगता है। लेकिन लोन ज्यादा समय तक चलने के कारण कुल ब्याज का भुगतान अधिक हो सकता है।
दूसरी तरफ, छोटी अवधि में EMI ज्यादा होगी, लेकिन अगर आप उसे आराम से चुका सकते हैं तो कुल Interest Cost कम हो सकती है।
इसलिए केवल EMI देखकर Tenure तय न करें।
लोन लेने से पहले दोनों विकल्पों में यह जरूर देखें:
कुल EMI भुगतान + कुल ब्याज = लोन की वास्तविक लागत
अगर आपकी आर्थिक स्थिति अनुमति देती है तो कम अवधि का विकल्प कुल ब्याज को कम कर सकता है। लेकिन ऐसी EMI चुनना भी सही नहीं है जिससे हर महीने आपका बजट बिगड़ जाए।
5. Foreclosure और Pre-payment Charges पहले ही पूछ लें
मान लीजिए आपने 3 साल के लिए Personal Loan लिया। एक साल बाद आपके पास अतिरिक्त पैसे आ गए और आप बाकी पूरा लोन एक साथ चुकाना चाहते हैं।
इसे आम तौर पर Foreclosure या Pre-closure कहा जाता है।
लेकिन लोन समय से पहले बंद करने पर कुछ lenders Charges लगा सकते हैं। ये Charges lender, loan agreement और लागू नियमों के अनुसार अलग-अलग हो सकते हैं।
इसलिए लोन लेते समय ही पूछ लें:
“अगर मैं लोन समय से पहले पूरा चुका दूं तो क्या कोई Foreclosure या Pre-payment Charge लगेगा?”
यह जानकारी Loan Agreement या संबंधित दस्तावेजों में भी जरूर देखें।
सिर्फ मौखिक जानकारी पर निर्भर रहने के बजाय लिखित terms पढ़ना ज्यादा सुरक्षित रहता है।
Personal Loan लेने से पहले यह छोटी Checklist जरूर देखें
लोन Final करने से पहले इन सवालों के जवाब आपके पास होने चाहिए:
- Interest Rate कितना है?
- Monthly EMI कितनी होगी?
- पूरी अवधि में कुल कितना पैसा चुकाना होगा?
- Processing Fee और दूसरे Charges कितने हैं?
- Charges काटने के बाद हाथ में कितनी रकम मिलेगी?
- समय से पहले लोन बंद करने पर कोई Charge लगेगा?
- Loan Agreement में कोई महत्वपूर्ण शर्त तो नहीं है?
अगर इन सवालों के जवाब आपको स्पष्ट रूप से पता हैं, तो लोन की लागत समझना काफी आसान हो जाता है।
निष्कर्ष
Personal Loan जरूरत के समय काफी उपयोगी हो सकता है, लेकिन इसे लेने से पहले जल्दबाजी करना ठीक नहीं है।
किसी एक बैंक की पहली Offer देखकर लोन Final करने के बजाय अलग-अलग lenders की Interest Rate, Processing Fee, EMI, कुल repayment और दूसरी शर्तों की तुलना करें।
अगर आपका किसी बैंक में पहले से Salary या Savings Account है तो वहां भी Personal Loan के बारे में जानकारी ले सकते हैं। लेकिन केवल पुराने ग्राहक होने की वजह से Offer को बेहतर मान लेना सही नहीं है।
आखिर में वही लोन आपके लिए ज्यादा समझदारी वाला हो सकता है जिसकी कुल लागत आपको स्पष्ट रूप से पता हो और जिसकी EMI आप अपनी मौजूदा आय और खर्चों के बीच आराम से संभाल सकें।
लोन लेने से पहले कुछ मिनट तुलना करने में लगाना, बाद में लंबे समय तक ज्यादा पैसा चुकाने से बेहतर है।