


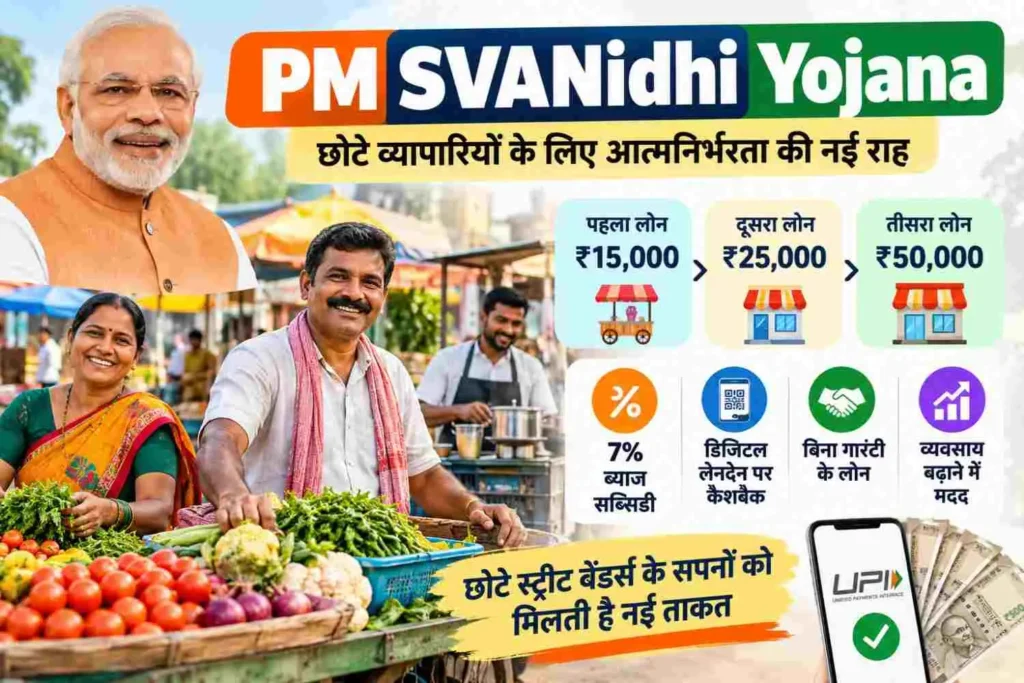
कोविड महामारी के बाद छोटे कारोबारियों और रेहड़ी-पटरी वालों को आर्थिक संबल देने के लिए केंद्र सरकार ने PM SVANidhi Yojana की में शुरुआत १ जून २०२० की। इस योजना का मुख्य उद्देश्य असंगठित क्षेत्र के विक्रेताओं को बिना किसी गारंटी के आसान और सस्ता लोन प्रदान करके आत्मनिर्भर बनाना है।
यह योजना सब्जी विक्रेताओं, ठेले वालों, मोची और छोटे दुकानदारों को ₹१५,००० से ₹५०,००० तक का कार्यशील पूंजी ऋण (Working Capital Loan) उपलब्ध कराती है। ७% की ब्याज सब्सिडी और डिजिटल लेनदेन पर कैशबैक की सुविधा इसे खास बनाती है। इस तरह PM SVANidhi योजना छोटे स्ट्रीट वेंडर्स को औपचारिक ऋण व्यवस्था से जोड़ने, कार्यशील पूंजी उपलब्ध कराने और डिजिटल लेनदेन को बढ़ावा देने में मदद करती है।
PM SVANidhi Yojana 2026 में कितने रुपये का लोन मिलता है।
इस योजना की सबसे बड़ी खासियत ही यही है कि बैंक से लोन लेते समय बैंक आपसे किसी भी तरह की गारंटी या संपत्ति गिरवी रखने को नहीं कहता।इसकी वज़ह से छोटे व्यापारी के लिए यह योजना बहुत मान्य रखती है।
योजना तीन चरण में है।
पहला चरण: व्यापार शुरू करने के लिए ₹15,000 तक का शुरुआती लोन। पहले यह राशि ₹10,000 की थी।
दूसरा चरण: पहला लोन सही समय पर चुकाने पर ₹25,000 का लोन।
तीसरा चरण: दूसरा लोन चुकाने के बाद कारोबार बढ़ाने के लिए ₹50,000 तक की बड़ी आर्थिक मदद।
मेरा अनुभव:
हाल ही में मेरी मुलाकात हमारे इलाके के एक सब्जी विक्रेता सविता बहन और उनके पति से हुई। कोविड के बाद उनका काम पूरी तरह ठप्प हो चुका था और साहूकार उनसे भारी ब्याज मांग रहे थे। उन्होंने PM SVANidhi Yojana के तहत बिना गारंटी ₹15,000 का पहला लोन लिया। समय पर किस्तें चुकाकर आज वे ₹50,000 का तीसरा लोन ले चुके हैं और उनका कारोबार फिर से पटरी पर दौड़ रहा है। उनका कहना है कि 7% ब्याज सब्सिडी और UPI कैशबैक ने उनका मुनाफा और बढ़ा दिया।
PM SVANidhi Yojana के लिए जरूरी दस्तावेज के लिए कौन पात्र है?
इस योजना का लाभ सड़क, फुटपाथ, ठेले या अन्य स्थानों पर सामान बेचने और सेवाएं देने वाले पात्र स्ट्रीट वेंडर्स को मिल सकता है।
फल-सब्जी विक्रेता, चाय-नाश्ता बेचने वाले, मोची, नाई और अन्य छोटे कारोबारी इसके दायरे में आ सकते हैं। शहरों के साथ आसपास के ग्रामीण और परिधीय क्षेत्रों से आकर व्यापार करने वाले शहरों के साथ आसपास के ग्रामीण और परिधीय क्षेत्रों से आकर व्यापार करने वाले छोटे विक्रेताओं को भी इसका लाभ दिया जाता है।
पात्रता की पुष्टि के लिए वेंडिंग प्रमाणपत्र (Certificate of Vending), Vendor ID, सर्वे सूची में नाम या आवश्यकता पड़ने पर सिफारिशी पत्र (Letter of Recommendation (LoR)) जैसे प्रमाण उपयोगी हो सकते हैं। KYC के लिए आधार सहित निर्धारित दस्तावेज मांगे जा सकते हैं।
आवेदन से पहले स्थानीय निकाय से पात्रता और दस्तावेजों की पुष्टि करना उचित है।
PM SVANidhi Yojana कौन ले सकता है लाभ?
सड़क, फुटपाथ, ठेले या रेहड़ी-पटरी पर फल-सब्जी, चाय-नाश्ता, मोची, नाई या अन्य छोटे व्यवसाय और सेवाएं देने वाले सभी छोटे व्यापारी (स्ट्रीट वेंडर्स) इस योजना के लिए पात्र हैं।
शहरी क्षेत्रों के साथ-साथ आसपास के ग्रामीण और परिधीय (Peri-urban) क्षेत्रों से शहरों में आकर व्यवसाय करने वाले विक्रेता भी इसका लाभ उठा सकते हैं।
PM SVANidhi Yojana के लिए जरूरी दस्तावेज ।
अंतिम आवेदन करने से पहले निम्नलिखित आवश्यक दस्तावेज़ तैयार रखें:
आधार कार्ड: पहचान और सत्यापन (KYC) के लिए सबसे महत्वपूर्ण दस्तावेज़।
चालू मोबाइल नंबर: आवेदन की स्थिति जानने और OTP प्राप्त करने के लिए आपका नंबर आधार से लिंक होना आवश्यक है।
बैंक खाते की जानकारी: योजना की राशि या सब्सिडी सीधे आपके खाते में आने के लिए बैंक पासबुक या कैंसिल चेक।
पहचान और पते का प्रमाण: निवास की पुष्टि के लिए मतदाता पहचान पत्र (Voter ID), राशन कार्ड या बिजली बिल।
व्यापार/व्यवसाय का प्रमाण: आपके विक्रेता होने के प्रमाण के रूप में Certificate of Vending, Vendor ID या स्थानीय निकाय की सर्वे सूची।
अन्य आवश्यक दस्तावेज़: पासपोर्ट साइज फोटो और आवश्यकता पड़ने पर सिफारिश पत्र (Letter of Recommendation – LoR)।
PM SVANidhi Yojana के लिए ऑनलाइन आवेदन कैसे करें?
पीएम स्वनिधि योजना में ऑनलाइन फॉर्म भरते समय इन महत्वपूर्ण बातों का विशेष ध्यान रखें:
पोर्टल लॉगिन: pmsvanidhi.mohua.gov.in पर आधार से लिंक मोबाइल नंबर का ही उपयोग करें, ताकि OTP आने में कोई समस्या न हो।
सटीक जानकारी: फॉर्म भरते समय अपनी व्यक्तिगत जानकारी और व्यवसाय का पता ध्यान से जांचें। बैंक खाते और आधार कार्ड में आपका नाम एक समान होना अनिवार्य है।
दस्तावेज़ अपलोड: KYC, पासपोर्ट साइज फोटो और Vendor ID या LoR अपलोड करने से पहले फोन की गैलरी में फाइल साइज 1 MB से कम (Compress) कर लें।
आवेदन सबमिट करने के बाद स्थानीय नगर निकाय और बैंक द्वारा सत्यापन (Verification) पूरा होते ही लोन की राशि सीधे आपके खाते में जमा हो जाएगी। PM SVANidhi Official Portal
PM SVANidhi Yojana में लोन कैसे मिलता है?
ऑनलाइन आवेदन के बाद ₹10,000 से ₹15,000 तक का पहला लोन खाते में आने की प्रक्रिया इस प्रकार है:
1. प्राथमिक जांच: फॉर्म सबमिट होते ही सिस्टम आपकी बुनियादी जानकारी को ऑटोमैटिक चेक करता है।
2. डॉक्यूमेंट वेरिफिकेशन: नगर निगम या नगर पालिका के अधिकारी आपके अपलोड किए गए कागजों और वेंडर प्रूफ की जांच करते हैं।
3. बैंक रिव्यू: नगर निकाय की हरी झंडी के बाद फाइल बैंक जाती है, जहां अधिकारी आपकी पात्रता दोबारा जांचते हैं।
4. अप्रूवल और ट्रांसफर: सभी जानकारी सही पाए जाने पर बैंक ₹15,000 तक की लोन राशि सीधे आपके खाते में जमा कर देता है।
व्यवहारिक टिप: फॉर्म का Application Number संभाल कर रखें, ताकि मोबाइल OTP के जरिए आप पोर्टल पर लाइव स्टेटस चेक कर शके।
PM SVANidhi Yojana में ब्याज और ब्याज सब्सिडी।
पीएम स्वनिधि योजना के तहत मिलने वाले लोन पर ब्याज और सब्सिडी के गणित को आसानी से समझें:
ब्याज दर: इस योजना में लोन पर ब्याज बैंक के सामान्य नियमों के अनुसार ही लगता है, लेकिन छोटे व्यापारियों के लिए सरकार विशेष ब्याज सहायता देती है।
7% ब्याज सब्सिडी: यदि आप लोन की किश्तें (EMIs) समय पर चुकाते हैं, तो सरकार आपको वार्षिक 7% की दर से ब्याज सब्सिडी देती है।
समय पर भुगतान का फायदा: नियमित किश्तें भरने से सब्सिडी की राशि हर तीन महीने में (Quarterly) सीधे आपके बैंक खाते में जमा हो जाती है। इसके अलावा आपका क्रेडिट स्कोर मजबूत होता है, जिससे आगे चलकर आपको ₹25,000 और फिर ₹50,000 तक का बड़ा लोन आसानी से मिल जाता है।
सब्सिडी का महत्व: यह सब्सिडी आपके ब्याज के खर्च को नाममात्र का कर देती है और डिजिटल लेनदेन की आदत डालने में मदद करती है।
मेरी पर्सनल टिप: किश्त छूट न जाए इसके लिए बैंक में ऑटो-डेबिट (Auto-Debit ) चालू रख सकते है। इससे समय पर भुगतान हो जाता है और सब्सिडी भी बिना किसी रुकावट के सीधे खाते में आ जाती है।
PM SVANidhi Yojana के प्रमुख लाभ।
छोटे व्यापारियों के लिए आशा की नई किरण: बिना गारंटी पाएं बिजनेस लोन
यदि आप कोई छोटा-बड़ा व्यवसाय चलाते हैं और दैनिक कामकाज के लिए पैसों की आवश्यकता है, तो अब किसी के आगे हाथ फैलाने या अपनी संपत्ति गिरवी रखने की बिल्कुल जरूरत नहीं है। सरकारी योजनाओं के तहत छोटे कारोबारियों को आत्मनिर्भर बनाने के लिए बेहद आसान और लाभदायक ऋण सुविधाएं प्रदान की जा रही हैं।
विवरण / मुद्दा
मिलने वाले मुख्य लाभ
दैनिक कामकाज के लिए पूंजी
सामान खरीदने या व्यापार चलाने के लिए आसानी से वर्किंग कैपिटल लोन (कार्यशील पूंजी) मिल जाता है।
संपत्ति गिरवी रखने से मुक्ति
इस लोन के लिए घर, जमीन या अन्य संपत्ति गिरवी रखने की आवश्यकता नहीं होती है।
समय पर भुगतान के लाभ
नियमित किश्तें चुकाने पर ब्याज में सब्सिडी (छूट) मिलती है और आपका क्रेडिट स्कोर भी बेहतर होता है।
डिजिटल भुगतान पर कैशबैक
QR कोड या UPI के जरिए ऑनलाइन भुगतान स्वीकार करने पर हर महीने कैशबैक प्रोत्साहन मिल सकता है।
भविष्य में बड़े ऋण के अवसर
पहला लोन समय पर चुकाने से बैंक में अच्छा ट्रैक रिकॉर्ड बनता है, जिससे आगे चलकर बड़े लोन मिलने की संभावना बढ़ जाती है।
PM SVANidhi Yojana में डिजिटल भुगतान का लाभ
आज के दौर में डिजिटल पेमेंट सिर्फ एक सुविधा नहीं, बल्कि बिजनेस को बढ़ाने की एक स्मार्ट चाबी है। स्मार्टफोन और UPI के जरिए सिर्फ QR कोड स्कैन करके चंद सेकंडों में पैसे सीधे बैंक खाते में आ जाते हैं।
छोटे दुकानदारों के लिए यह तरीका किसी वरदान से कम नहीं है। न खुले पैसों की चिकचिक, न चोरी या नकली नोट का डर, और बिना किसी झंझट के हर एक रुपये का पक्का हिसाब। ग्राहकों को कैशबैक और रिवार्ड्स मिलते हैं, इसलिए वे भी ऑनलाइन पेमेंट करना पसंद करते हैं।
सबसे बड़ा फायदा यह है कि डिजिटल लेनदेन का साफ रिकॉर्ड देखकर बैंक भी आसानी से लोन दे देते हैं। संक्षेप में कहें तो, डिजिटल अपनाना यानी ग्राहक को जोड़ना और व्यापार बढ़ाना!
डिजिटल भुगतान के साथ-साथ यदि आप अपने पैसों को निवेश के लिए भी इस्तेमाल करना चाहते हैं, तो Upcoming IPO 2026 की जानकारी भी देख सकते हैं। इसमें नए IPO, प्राइस बैंड, लॉट साइज और निवेश से जुड़ी जरूरी बातों को समझाया गया है।
PM SVANidhi Yojana में लोन चुकाने की प्रक्रिया
समय पर लोन की EMI भरना सिर्फ कर्ज से मुक्त होने की प्रक्रिया नहीं है, बल्कि यह आपकी वित्तीय साख (Credit Credibility) को मजबूत बनाने का एक बेहतरीन जरिया है। जब आप हर महीने समय पर भुगतान करते हैं, तो आपका CIBIL स्कोर बेहतर होता है, जिससे भविष्य में नया लोन या क्रेडिट कार्ड लेते समय आपको आसानी और बेहतर शर्तें मिल सकती हैं।
इसके उलट, किस्त चुकाने में लापरवाही या देरी करने से न केवल आपका क्रेडिट रिकॉर्ड खराब हो सकता है, बल्कि आपको पेनल्टी और एक्स्ट्रा चार्जेज का नुकसान भी उठाना पड़ सकता है। विशेष रूप से PM SVANidhi जैसी योजनाओं में, समय पर या एडवांस रीपेमेंट करने से आप अगली बार बड़ी लोन राशि पाने के हकदार बन जाते हैं।
इसलिए, किसी भी प्रकार के लेट फाइन से बचने के लिए रीमाइंडर सेट करना या बैंक की ‘Auto-debit’ सेवा चुनना एक समझदारी भरा कदम है।
PM SVANidhi Yojana में दूसरी बार लोन कैसे मिलता है?
पहली लोन समय पर चुकाना सिर्फ कर्ज खत्म करना नहीं, बल्कि बैंक के साथ भरोसे का एक मजबूत रिश्ता बनाने की शुरुआत है।
जब आप अपना पहला लोन बिना किसी देरी के पूरा भर देते हैं, तो आपकी वित्तीय साख (Credit Credibility) अपने आप बढ़ जाती है।
इसी बेहतरीन रीपेमेंट रिकॉर्ड के आधार पर आप दूसरी बार बिना किसी झंझट के पहले से अधिक लोन राशि के लिए पात्र (Eligible) हो जाते हैं। जैसे-जैसे आपका लेनदेन साफ-सुथरा रहता है, आपकी लोन लिमिट भी बढ़ती जाती है।
संक्षेप में कहें तो, सही समय पर भुगतान करना भविष्य में बड़े अवसरों के लिए वित्तीय रास्ते खोलने की सबसे आसान चाबी है।
PM SVANidhi Yojana का आवेदन अस्वीकार हो जाए तो क्या करें?
आवेदन खारिज (Reject) होने की मुख्य वजह फॉर्म में दी गई जानकारी और आधार या पैन कार्ड जैसे दस्तावेजों में नाम, स्पेलिंग या पते का मेल न खाना है।
इसके अलावा, धुंधले डॉक्यूमेंट्स या बैंक IFSC कोड की छोटी सी गलती भी आवेदन अटका सकती है।
यदि आवेदन अस्वीकार हो जाए, तो घबराने की बजाय सबसे पहले आधिकारिक पोर्टल पर मोबाइल नंबर या रेफरेंस आईडी से ‘Status’ जांचें ताकि सही कारण पता चल सके। इसमें सुधार करने या मदद पाने के लिए अपने नजदीकी जन सेवा केंद्र (CSC), बैंक शाखा या आधिकारिक हेल्पलाइन नंबर से संपर्क करना ही सबसे सही रास्ता है।
PM SVANidhi Yojana का आवेदन और लोन स्टेटस कैसे चेक करें?
लोन आवेदन करने के बाद ‘फाइल कहां तक पहुंची?’ यह जानना बेहद आसान है। आप घर बैठे अपने मोबाइल नंबर या एप्लिकेशन आईडी के जरिए आसानी से एप्लिकेशन स्टेटस (Application Status) ट्रैक कर सकते हैं।
इससे न सिर्फ यह पता चलता है कि लोन मंजूर (Approve) हुआ या नहीं, बल्कि आपके बैंक खाते में पैसे कब तक आएंगे, इसका डिस्बर्समेंट स्टेटस (Disbursement Status) भी साफ हो जाता है।
समय-समय पर स्टेटस चेक करते रहना समझदारी है, ताकि किसी भी तरह की देरी या गलती होने पर आप तुरंत सुधार कर सकें।
PM SVANidhi Yojana से जुड़े महत्वपूर्ण सवाल-जवाब
प्र: PM SVANidhi योजना के तहत कितनी लोन राशि मिलती है?
उ: पहली बार ₹15,000 तक, और इसे समय पर चुकाने पर दूसरी बार ₹25,000 और तीसरी बार ₹50,000 तक का लोन मिल सकता है।
प्र: क्या इस लोन के लिए कोई गारंटी या संपत्ति गिरवी रखनी पड़ती है?
उ: जी नहीं, यह लोन पूरी तरह से बिना किसी गारंटी (Collateral-free) के दिया जाता है।
प्र: समय पर किस्त (EMI) चुकाने का सबसे बड़ा फायदा क्या है?
उ: 7% की ब्याज सब्सिडी मिलती है, CIBIL स्कोर बेहतर होता है और अगली बार बड़े लोन के लिए पात्रता बनती है।
प्र: आवेदन का स्टेटस कैसे चेक करें?
उ: आधिकारिक पोर्टल (pmsvanidhi.mohua.gov.in) पर अपने मोबाइल नंबर या एप्लिकेशन आईडी के जरिए घर बैठे स्टेटस ट्रैक कर सकते हैं।
निष्कर्ष:
पीएम स्वनिधि योजना छोटे स्ट्रीट वेंडर्स के लिए आत्मनिर्भर बनने का एक बेहतरीन जरिया है। सही दस्तावेजों के साथ आवेदन कर पूंजी जुटाने से व्यवसाय को नई गति मिलती है। लोन की किस्तें समय पर चुकाकर वित्तीय अनुशासन बनाए रखने से न केवल ब्याज सब्सिडी मिलती है, बल्कि भविष्य में बड़े लोन के रास्ते भी आसानी से खुल जाते हैं।
अस्वीकरण:
इस लेख में दी गई जानकारी केवल सामान्य जानकारी के लिए है। PM SVANidhi Yojana के नियम, पात्रता और लाभ समय-समय पर बदल सकते हैं। आवेदन से पहले आधिकारिक पोर्टल या संबंधित बैंक से नवीनतम जानकारी की पुष्टि जरूर करें।