अंतिम अपडेट: 19 अक्टूबर 2026। इस लेख की ब्याज दर 1 अक्टूबर से 31 दिसंबर 2026 की तिमाही के लिए है।
नौकरी या कारोबार से रिटायरमेंट के बाद सबसे बड़ी चिंता यही रहती है कि जीवनभर की बचत सुरक्षित रहे और रोजमर्रा के खर्चों के लिए नियमित आमदनी भी मिलती रहे। यही कारण है कि निवेशक ऐसे साधन चुनना चाहते हैं, जहाँ बाजार के उतार-चढ़ाव का जोखिम कम हो और आने वाले वर्षों के जरूरी खर्च बिना किसी रुकावट के पूरे होते रहें।
इसी जरूरत को ध्यान में रखते हुए केंद्र सरकार ने सीनियर सिटीजन सेविंग्स स्कीम (Senior Citizen Savings Scheme या SCSS) की व्यवस्था की है। यह योजना खास तौर पर वरिष्ठ नागरिकों और निर्धारित शर्तें पूरी करने वाले सेवानिवृत्त कर्मचारियों के लिए बनाई गई है।
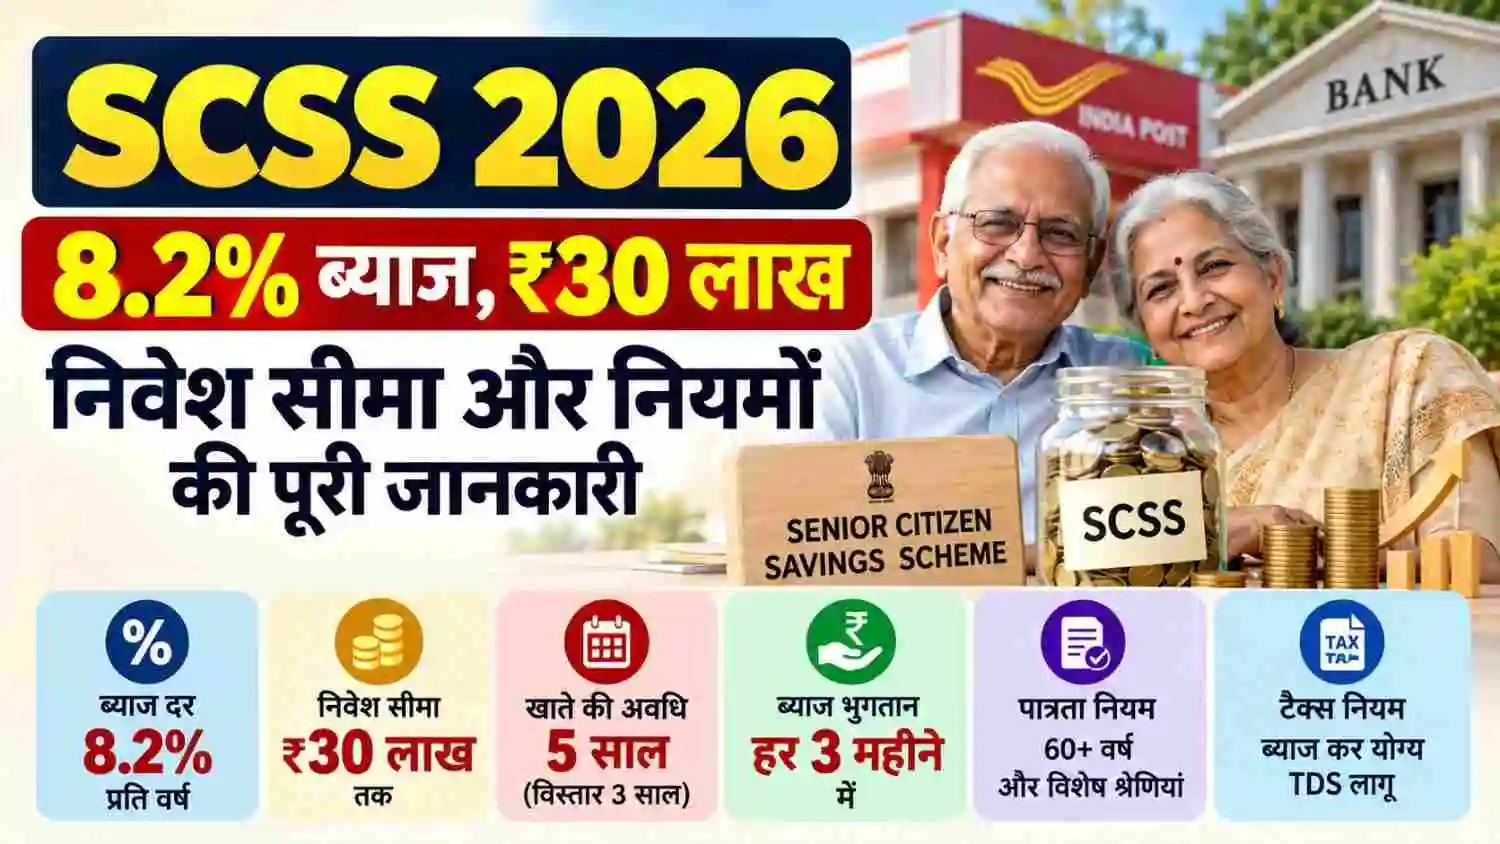
इस स्कीम पर अक्टूबर से दिसंबर 2026 की तिमाही के दौरान साल का 8.2% ब्याज मिल रहा है। इसमें कम से कम ₹1,000 और ज्यादा से ज्यादा ₹30 लाख तक जमा किए जा सकते हैं। खाते की मूल अवधि 5 साल है और इसका ब्याज हर तीन महीने में मिल जाता है।
परंतु निवेश करने से पहले कुछ अहम सवालों के उत्तर जान लेना जरूरी है। क्या 60 वर्ष से कम आयु वाले नागरिक भी इस योजना के पात्र हैं? पूरे ₹30 लाख जमा करने पर हर तीन महीने में कितना ब्याज मिलेगा? समय से पहले निकासी करने पर क्या कटौती होगी और प्राप्त ब्याज पर टैक्स के क्या नियम हैं?
आइए, SCSS 2026 के सभी जरूरी नियमों को आसान भाषा में समझते हैं।
SCSS 2026 क्या है?
सीनियर सिटीजन सेविंग्स स्कीम (SCSS) भारत सरकार की एक छोटी बचत योजना है, जिसका उद्देश्य वरिष्ठ नागरिकों को नियमित ब्याज आय उपलब्ध कराना है।
इस योजना में निवेश की गई रकम पर लागू ब्याज दर खाता खोलते समय तय होती है। यह दर खाते की पांच साल की मूल अवधि के दौरान नहीं बदलती। सरकार भविष्य में नए खातों के लिए ब्याज दर में बदलाव कर सकती है, लेकिन इससे पहले से खुले खाते की निर्धारित दर नहीं बदलती।
SCSS के मुख्य नियम इस प्रकार हैं:
- ब्याज दर: 8.2% सालाना (अक्टूबर से दिसंबर 2026 की तिमाही)
- न्यूनतम निवेश: ₹1,000
- अधिकतम निवेश: सभी SCSS खातों को मिलाकर ₹30 लाख प्रति व्यक्ति
- मूल अवधि: पांच साल
- ब्याज भुगतान: हर तीन महीने में
- विस्तार: निर्धारित शर्तों के अनुसार “हर बार 3 वर्ष” के लिए
- खाता खोलने का स्थान: अधिकृत बैंक या डाकघर
SCSS 2026 में कौन खाता खोल सकता है?
हर व्यक्ति इस योजना में खाता नहीं खोल सकता। इसके लिए उम्र और सेवानिवृत्ति से जुड़ी कुछ शर्तें निर्धारित हैं।
60 वर्ष या उससे अधिक आयु के नागरिक
भारत का कोई पात्र निवासी नागरिक, जिसकी उम्र खाता खोलते समय 60 वर्ष या उससे अधिक है, SCSS में निवेश कर सकता है। ऐसे व्यक्ति को रिटायरमेंट का प्रमाण देने की जरूरत नहीं होती।
55 से 60 वर्ष के सेवानिवृत्त कर्मचारी
यह सुविधा उन पात्र कर्मचारियों को मिलती है जिनकी आयु 55 से 60 वर्ष के बीच हो और जिन्होंने सुपरएनुएशन, VRS या विशेष VRS (स्वैच्छिक सेवानिवृत्ति) के तहत नौकरी छोड़ी हो।
सेवानिवृत्ति लाभ मिलने की तारीख से तीन महीने के भीतर खाता खुलवाना जरूरी होता है। साथ ही, जमा की जाने वाली रकम पात्र सेवानिवृत्ति लाभों से अधिक नहीं हो सकती और ₹30 लाख की अधिकतम सीमा भी लागू रहती है।
50 वर्ष या उससे अधिक उम्र के पूर्व रक्षा कर्मचारी
सैन्य सेवाओं से सेवानिवृत्त हुए पात्र रक्षा कर्मचारी 50 वर्ष की उम्र पूरी करने पर भी SCSS खाता खोल सकते हैं। यह सुविधा सैन्य कर्मियों के लिए है, सिविल रक्षा कर्मचारियों के लिए नहीं।
क्या पति-पत्नी संयुक्त खाता खोल सकते हैं?
हां। SCSS में व्यक्तिगत खाते के अलावा केवल जीवनसाथी के साथ संयुक्त खाता खोलने की सुविधा भी है।
संयुक्त खाते में प्राथमिक खाताधारक की उम्र पात्रता निर्धारित करने के लिए महत्वपूर्ण होती है। दूसरे खाताधारक के रूप में जीवनसाथी की उम्र को लेकर अलग न्यूनतम सीमा नहीं रखी गई है।
SCSS में निवेश की सीमा कितनी है?
सीनियर सिटीजन सेविंग्स स्कीम (SCSS) में पैसा जमा करने को लेकर नियम तय हैं। इस योजना के तहत देश का कोई भी योग्य नागरिक रकम एक बार में यानी एकमुश्त जमा कर सकता है।
| विवरण | निर्धारित सीमा |
|---|---|
| न्यूनतम जमा | ₹1,000 |
| अधिकतम जमा | ₹30 लाख प्रति व्यक्ति |
| मूल अवधि | 5 वर्ष |
| विस्तार | “हर बार 3 वर्ष |
| ब्याज भुगतान | हर तीन महीने में |
आप जो भी पैसा जमा करें, वह ₹1,000 के गुणकों में ही होना चाहिए।
इसके अलावा, ₹30 लाख की यह लिमिट हर व्यक्ति के लिए अलग यानी प्रति व्यक्ति के हिसाब से होती है। आप चाहें अपने नाम से अलग-अलग बैंकों या पोस्ट ऑफिस में जितने भी SCSS खाते खुलवा लें, लेकिन उन सभी खातों में कुल मिलाकर जमा होने वाली रकम ₹30 लाख से ऊपर नहीं जानी चाहिए।
अगर बात करें पति-पत्नी की, तो वे अपने-अपने नाम से अलग सिंगल खाते चला सकते हैं, साथ ही आपस में मिलकर एक जॉइंट अकाउंट भी खोल सकते हैं। हर व्यक्ति की ₹30 लाख की लिमिट अलग गिनी जाती है, इसलिए पति और पत्नी दोनों मिलकर अपने-अपने खातों में कुल ₹60 लाख तक जमा कर सकते हैं। बस जॉइंट खाते के मामले में पूरी रकम प्राथमिक खाताधारक की सीमा में जोड़ी जाती है।
55 से 60 वर्ष के रिटायर्ड कर्मचारियों के लिए निवेश सीमा
इस उम्र वाले पात्र कर्मचारियों के लिए अधिकतम निवेश सीमा उनके मिलने वाले रिटायरमेंट फायदों और ₹30 लाख की आम सीमा, इन दोनों में से जो कम हो, उतनी होती है।
इसे ऐसे समझें: अगर किसी कर्मचारी को रिटायरमेंट पर कुल ₹18 लाख मिले हैं, तो वह सिर्फ ₹30 लाख की सीमा का हवाला देकर पूरे ₹30 लाख जमा नहीं कर सकता। उस पर रिटायरमेंट फायदे की सीमा भी लागू होगी।
SCSS 2026 की ब्याज दर कितनी है?
रिटायरमेंट के फंड को सुरक्षित रखकर नियमित कमाई करनी हो, तो SCSS (Senior Citizen Savings Scheme) एक बेहतरीन विकल्प है। अक्टूबर से दिसंबर 2026 की तिमाही के लिए सरकार ने इस पर 8.2% सालाना का ब्याज तय किया है।
खाता खुलवाने से पहले एक बात साफ़ समझ लीजिए। सरकार हर 3 महीने में ब्याज की समीक्षा करती है, लेकिन जिस दिन आपका खाता खुल गया, उस दिन की 8.2% की दर पूरे 5 साल तक वही रहेगी। बाद में नए खातों के लिए ब्याज दर घटे या बढ़े, आपके चालू खाते की दर में कोई बदलाव नहीं होता।
₹5 लाख से ₹30 लाख तक के निवेश पर कमाई:
| जमा रकम | सालभर का ब्याज | हर 3 महीने में मिलने वाली रकम |
|---|---|---|
| ₹5,00,000 | ₹41,000 | ₹10,250 |
| ₹10,00,000 | ₹82,000 | ₹20,500 |
| ₹15,00,000 | ₹1,23,000 | ₹30,750 |
| ₹20,00,000 | ₹1,64,000 | ₹41,000 |
| ₹25,00,000 | ₹2,05,000 | ₹51,250 |
| ₹30,00,000 | ₹2,46,000 | ₹61,500 |
(यह पूरा हिसाब टैक्स कटने से पहले का है।)
पैसा लगाने से पहले दो ज़रूरी बातें:
- ब्याज पर ब्याज नहीं मिलेगा: हर 3 महीने बाद ब्याज की रकम सीधे आपके बचत खाते में जमा कर दी जाती है। यह पैसा मूलधन में वापस नहीं जुड़ता, इसलिए इसमें कंपाउंडिंग (चक्रवृद्धि ब्याज) का फायदा नहीं मिलता।
- नियमित आय और सुरक्षा: जिन रिटायर्ड लोगों को हर तिमाही घर खर्च चलाने के लिए एक तय आमदनी चाहिए, उनके लिए यह सबसे उपयोगी विकल्प है। पूरी तरह सरकारी योजना होने के कारण इसमें पूंजी डूबने का कोई जोखिम नहीं रहता।
SCSS में ब्याज कब मिलता है?
SCSS में ब्याज साल में 4 बार आपके बचत खाते में जमा होता है। इसकी 4 तारीखें तय हैं:
- 1 अप्रैल
- 1 जुलाई
- 1 अक्टूबर
- 1 जनवरी
अगर तय तारीख पर रविवार या बैंक की छुट्टी हो, तो पैसा अगले कामकाजी दिन खाते में जमा किया जाता है।
अगर आपने तिमाही के बीच में किसी तारीख पर खाता खोला है, तो पहली बार पूरे 3 महीने का नहीं, बल्कि खाता खुलने की तारीख से उस तिमाही के आखिरी दिन तक का ही ब्याज मिलता है। इसके बाद से हर तिमाही का तय ब्याज नियमित मिलना शुरू हो जाता है।
खाता खोलते वक्त अपने बचत खाते का नंबर और विवरण सही दर्ज करें, क्योंकि ब्याज की रकम उसी खाते में जमा की जाती है।
SCSS खाते की अवधि कितनी है?
SCSS खाते की मूल अवधि 5 साल की होती है। यह अवधि पूरी होने पर खाताधारक अपनी पूरी जमा रकम वापस निकाल सकता है।
यदि 5 साल बाद भी निवेश जारी रखना चाहते हैं, तो खाते को आगे 3-3 साल के लिए जितनी बार चाहें बढ़ा सकते हैं। हर 3 साल पूरे होने पर फिर से इसी तरह विस्तार कराया जा सकता है।
मैच्योरिटी के बाद खाते की अवधि कैसे बढ़ाएं?
खाते की परिपक्वता (मैच्योरिटी) की तारीख से 1 वर्ष के भीतर संबंधित बैंक शाखा या डाकघर में 3 साल के विस्तार के लिए आवेदन करना होता है। हर बार 3 साल का समय बढ़ाने के लिए इसी तरह नया आवेदन देना पड़ता है।
विस्तार के बाद ब्याज दर क्या होगी?
विस्तार के बाद खाते पर वही ब्याज दर लागू होती है जो खाते की परिपक्वता (मैच्योरिटी) की तारीख को चल रही हो, और वह अगले 3 साल के लिए तय रहती है। इसलिए पुरानी दर आगे अपने आप जारी नहीं रहती।
समय से पहले SCSS खाता बंद करने पर क्या होता है?
अगर 5 साल पूरे होने से पहले ही पैसे की ज़रूरत पड़ जाए, तो आप SCSS खाता बंद तो करवा सकते हैं, लेकिन बैंक या पोस्ट ऑफिस कुछ पेनाल्टी काट लेता है।
सीधा हिसाब समझ लीजिए कि कब कितना पैसा कटेगा:
- 1 साल के अंदर निकाला तो: कोई ब्याज नहीं मिलेगा। अब तक जो भी तिमाही ब्याज आपके बचत खाते में आ चुका है, वह सारा पैसा आपकी मूल रकम में से ही काट लिया जाएगा।
- 1 से 2 साल के बीच में: आपकी जमा मूल रकम से सीधा 1.5% काटा जाएगा और बाकी बचा पैसा आपको लौटा दिया जाएगा।
- 2 साल बाद लेकिन 5 साल से पहले: मूल रकम में से 1% की कटौती की जाएगी।
अगर खाता 3 साल के लिए आगे बढ़ाया हो तब? खाता 5 साल पूरा होने के बाद जब आप उसे 3 साल के लिए बढ़ाते हैं, तो विस्तार के पहले 1 साल में बंद करवाने पर जमा रकम से 1% कटेगा। लेकिन जैसे ही बढ़ाए हुए खाते का 1 साल पूरा हो जाता है, उसके बाद आप जब चाहें बिना किसी कटौती के पूरा पैसा निकाल सकते हैं।
SCSS पर टैक्स और TDS के नियम
पैसा लगाने से पहले सिर्फ ब्याज मत देखिए, टैक्स और TDS के नियम भी समझ लीजिए।
क्या जमा किए पैसे पर टैक्स बचेगा?
अगर आप पुरानी टैक्स व्यवस्था (Old Regime) में रिटर्न भरते हैं, तो ही ₹1.5 लाख तक की कटौती (धारा 80C) क्लेम कर सकते हैं। और यह लिमिट अलग से नहीं है, इसमें PPF या PF जैसी बाकी चीजें भी शामिल होती हैं।
अगर नई टैक्स व्यवस्था (New Regime) चुनी हुई है, तो यह छूट नहीं मिलती।
मिलने वाले ब्याज पर कितना टैक्स लगता है?
SCSS का ब्याज टैक्स-फ्री नहीं होता। सालभर में जितना भी ब्याज आपके खाते में आएगा, वह आपकी बाकी कमाई में जुड़ जाएगा। फिर आप जिस भी टैक्स स्लैब में आते हों, उसी हिसाब से टैक्स भरना पड़ेगा।
मान लीजिए आपने ₹30 लाख जमा किए। सालभर में ₹2,46,000 ब्याज मिलेगा, और यह पूरी रकम आपकी कमाई में गिनी जाएगी।
बैंक या पोस्ट ऑफिस TDS कब काटते हैं?
सीनियर सिटीजन्स के लिए साल में ₹1 लाख तक के ब्याज पर TDS नहीं कटता। लेकिन जैसे ही ब्याज ₹1 लाख के ऊपर निकला, बैंक या डाकघर पूरे ब्याज पर 10% TDS काट लेता है।
- ₹10 लाख जमा किए तो: साल का ब्याज करीब ₹82,000 बनेगा। यह ₹1 लाख से नीचे है, इसलिए TDS नहीं कटेगा।
- ₹15 लाख जमा किए तो: साल का ब्याज ₹1,23,000 हो जाता है। यह ₹1 लाख पार कर गया, तो पूरे ₹1,23,000 पर 10% यानी ₹12,300 कट जाएगा।
- सीधे शब्दों में, करीब ₹12.2 लाख से ज्यादा की जमा पर सालभर का ब्याज ₹1 लाख की लिमिट पार कर जाता है।
PAN कार्ड का ध्यान रखें: अगर बैंक में PAN नहीं दिया है, या PAN आधार से लिंक न होने की वजह से चालू (Operative) नहीं है, तो 10% की जगह 20% TDS कट जाएगा।
TDS कटने का मतलब यह नहीं कि टैक्स पूरा चुकता हो गया, या वह पैसा डूब गया। अगर साल के आखिर में आपकी कुल कमाई पर टैक्स शून्य या TDS से कम बनता है, तो आप ITR भरकर यह कटा हुआ पैसा वापस ले सकते हैं।
Form 121 कब और क्यों भरना होता है?
अगर आपकी सालभर की कुल आय पर टैक्स शून्य बनता है, तो आप चाहेंगे कि बैंक आपका TDS न काटे। इसके लिए पहले Form 15H भरा जाता था, लेकिन 1 अप्रैल 2026 से उसकी जगह नया Form 121 आ गया है।
- यह फॉर्म देकर आप बैंक को बता सकते हैं कि मेरी कमाई पर टैक्स नहीं बनता, इसलिए TDS मत काटिए।
- यह काम ब्याज का पैसा खाते में आने से पहले करना पड़ता है।
- फॉर्म में PAN नंबर देना जरूरी है, उसके बिना यह स्वीकार नहीं होगा।
सिर्फ 60 साल की उम्र हो जाने से TDS कटना बंद नहीं होता। अगर सच में सालभर का टैक्स शून्य बनता हो, तभी यह फॉर्म जमा करें।
SCSS खाता खोलने के लिए कौन-कौन से दस्तावेज चाहिए?
SCSS खाता खुलवाने के लिए आपको बैंक या पोस्ट ऑफिस में अपनी पहचान, उम्र और पते के कागजात जमा करने होते हैं। इसके साथ ही खाता खोलने का आवेदन फॉर्म भर कर देना पड़ता है, जो शाखा से आसानी से मिल जाता है।
जाने से पहले ये कागजात अपने पास तैयार रखें:
- आवेदन फॉर्म: SCSS खाता खोलने का फॉर्म (शाखा से लेकर भरना होगा)
- पहचान और टैक्स के लिए: आवश्यक पहचान दस्तावेज और PAN कार्ड (यदि संबंधित पहचान दस्तावेज न हो, तो उसकी नामांकन पर्ची भी चल जाती है)
- उम्र का सबूत: वोटर आईडी, PAN कार्ड, जन्म प्रमाण पत्र, सीनियर सिटीजन कार्ड या पासपोर्ट में से कोई एक
- पहचान और पते का प्रमाण: पासपोर्ट, वोटर आईडी, राशन कार्ड, या बिजली-टेलीफोन का बिल
- पासपोर्ट साइज फोटो: 2 हालिया पासपोर्ट तस्वीरें
- बचत खाते की जानकारी: बैंक पासबुक की कॉपी या कैंसिल्ड चेक, ताकि ब्याज का पैसा सीधा उसी खाते में आ सके
- रिटायरमेंट का सबूत: 55 से 60 साल के बीच रिटायर हुए कर्मचारियों के लिए सेवामुक्ति से जुड़े कागजात
- डिफेंस डिस्चार्ज सर्टिफिकेट: सेना से रिटायर हुए पूर्व रक्षा कर्मचारियों के लिए
शाखा जाते समय इन सभी कागजातों की फोटोकॉपी के साथ इनके असली (ओरिजिनल) दस्तावेज भी अपने पास ज़रूर रखें, ताकि वेरिफिकेशन में कोई रुकावट न आए। बैंक या डाकघर के अनुसार नियमों में थोड़ा-बहुत फर्क हो सकता है।
SCSS और POMIS में क्या अंतर है?
सीनियर सिटीजन सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) दोनों सरकारी छोटी बचत योजनाएं हैं। हालांकि, दोनों के नियम, निवेश सीमा और ब्याज भुगतान की अवधि अलग-अलग हैं।
| तुलना का आधार | SCSS 2026 | POMIS |
|---|---|---|
| मुख्य उद्देश्य | वरिष्ठ नागरिकों को नियमित आय | मासिक आय प्राप्त करना |
| पात्रता | वरिष्ठ नागरिक और निर्धारित शर्तों वाले सेवानिवृत्त कर्मचारी | पात्र व्यक्तिगत या संयुक्त खाताधारक |
| ब्याज दर | संबंधित तिमाही की लागू दर | संबंधित तिमाही की लागू दर |
| ब्याज भुगतान | तिमाही | मासिक |
| व्यक्तिगत निवेश सीमा | ₹30 लाख | ₹9 लाख |
| संयुक्त निवेश सीमा | लागू SCSS नियमों के अनुसार | ₹15 लाख |
| मूल अवधि | 5 वर्ष | 5 वर्ष |
POMIS में मिलने वाला ब्याज और अधिकतम निवेश सीमा भी तत्कालीन सरकारी नियमों के अनुसार तय होती है।
किस योजना में निवेश करना बेहतर है?
यदि आप वरिष्ठ नागरिक हैं और हर तीन महीने में ब्याज प्राप्त करना चाहते हैं, तो SCSS एक उपयोगी विकल्प हो सकता है। इसकी तुलना POMIS से करते समय दोनों योजनाओं की वर्तमान ब्याज दरों की पुष्टि जरूर करें।
वहीं, यदि आपको घर के खर्च, दवाइयों या अन्य नियमित जरूरतों के लिए हर महीने रकम चाहिए, तो POMIS पर विचार किया जा सकता है।
निवेश चुनते समय अपनी उम्र, नियमित खर्च, उपलब्ध बचत, पैसे की जरूरत और टैक्स की स्थिति को ध्यान में रखें।
SCSS 2026 को लेकर आम सवाल
SCSS 2026 में ब्याज दर कितनी है?
अक्टूबर से दिसंबर 2026 की तिमाही के लिए ब्याज दर 8.2% सालाना बताई गई है। निवेश से पहले संबंधित सरकारी अधिसूचना से इसकी पुष्टि करें। खाता खोलते समय लागू दर उसकी पांच साल की मूल अवधि के लिए तय रहती है।
₹30 लाख जमा करने पर कितना ब्याज मिलेगा?
8.2% सालाना दर के आधार पर ₹30 लाख पर एक साल में ₹2,46,000 ब्याज बनता है। चार पूरी तिमाहियों के हिसाब से प्रत्येक तिमाही का ब्याज ₹61,500 होगा। यह टैक्स और TDS से पहले की गणना है।
क्या SCSS से हर महीने आय मिल सकती है?
नहीं। SCSS में ब्याज का भुगतान तिमाही आधार पर होता है। यदि हर महीने ब्याज चाहिए, तो POMIS जैसी दूसरी योजना पर विचार किया जा सकता है।
क्या 55 वर्ष की उम्र वाले रिटायर्ड लोग इसमें निवेश कर सकते हैं?
पात्र सेवानिवृत्त कर्मचारी 55 से 60 वर्ष की आयु में भी खाता खोल सकते हैं, बशर्ते वे निर्धारित सेवानिवृत्ति संबंधी शर्तें, समयसीमा और निवेश सीमा पूरी करते हों।
क्या पति और पत्नी कुल ₹60 लाख निवेश कर सकते हैं?
हां, यदि दोनों स्वतंत्र रूप से पात्र हैं, तो वे अपने-अपने खातों में ₹30-30 लाख तक जमा कर सकते हैं। संयुक्त खाते की रकम प्राथमिक खाताधारक की निवेश सीमा में गिनी जाती है।
SCSS खाते की अवधि कितनी होती है?
खाते की मूल अवधि पांच साल है। निर्धारित प्रक्रिया और समयसीमा के अनुसार इसे आगे तीन साल के लिए बढ़ाया जा सकता है।
क्या SCSS का ब्याज टैक्स-मुक्त है?
नहीं। SCSS से मिलने वाला ब्याज कर योग्य है। निवेश पर उपलब्ध संभावित कटौती और ब्याज पर लगने वाले टैक्स के नियम अलग-अलग हैं।
क्या मैच्योरिटी से पहले जमा पूंजी निकाल सकते हैं?
हां, निर्धारित शर्तों के अनुसार खाता समय से पहले बंद किया जा सकता है। हालांकि, बंद करने के समय के आधार पर ब्याज की वसूली या मूलधन पर कटौती लागू हो सकती है।
SCSS खाता कहां खुलवाया जा सकता है?
पात्र व्यक्ति अधिकृत बैंक या डाकघर में SCSS खाता खुलवा सकता है। आवेदन के समय जरूरी पहचान, उम्र और अन्य दस्तावेज देने होते हैं।
निष्कर्ष
SCSS 2026 उन वरिष्ठ नागरिकों के लिए उपयोगी सरकारी बचत योजना है, जो अपनी जमा पूंजी पर नियमित ब्याज आय चाहते हैं। अक्टूबर से दिसंबर 2026 की तिमाही के लिए बताई गई 8.2% सालाना ब्याज दर, ₹30 लाख तक की निवेश सीमा और पांच साल की मूल अवधि इसे रिटायरमेंट के बाद वित्तीय योजना बनाने का एक महत्वपूर्ण विकल्प बनाती है।
फिर भी निवेश करने से पहले केवल ब्याज दर देखकर फैसला न लें। समय से पहले निकासी की शर्तें, टैक्स देनदारी, नियमित खर्च और भविष्य में पैसे की जरूरत को भी समझें। अपनी परिस्थितियों के अनुसार अधिकृत बैंक या डाकघर से नवीनतम नियमों की पुष्टि करने के बाद ही निवेश करें।
लेखक: Dhan India फाइनेंस डेस्क
विषय: सरकारी बचत योजनाएं और व्यक्तिगत वित्त
आधिकारिक संदर्भ
- India Post – Senior Citizen Savings Scheme (SCSS)सीनियर सिटीजन सेविंग्स स्कीम की पात्रता, अधिकतम/न्यूनतम निवेश सीमा, ब्याज भुगतान और अन्य नियमों की आधिकारिक जानकारी के लिए।India Post SCSS Portal देखें
- India Post – Post Office Savings Schemesडाकघर की विभिन्न बचत योजनाओं, उनकी सुविधाओं और संबंधित दिशा-निर्देशों की जानकारी के लिए।India Post Savings Services देखें
- National Savings Institute – SCSS Rulesराष्ट्रीय बचत संस्थान के माध्यम से सीनियर सिटीजन सेविंग्स स्कीम के आधिकारिक नियमों और शर्तों की जानकारी के लिए।NSI India Portal देखें
- Income Tax Department – Income-tax Actआयकर कानून और सीनियर सिटीजन स्कीम पर मिलने वाले टैक्स छूट व प्रावधानों की जानकारी के लिए।Income Tax Department Portal देखें
- Income Tax Department – Tax FormsTDS, निवेश से जुड़े कर घोषणा-पत्रों (Forms) और अन्य दस्तावेजों को डाउनलोड करने के लिए।Income Tax Forms Portal देखें
महत्वपूर्ण सूचना: यह लेख पाठकों की सामान्य जानकारी के लिए तैयार किया गया है। सरकारी नियमों, टैक्स स्लैब और ब्याज दरों में बदलाव संभव है। निवेश करने से पहले संबंधित बैंक, डाकघर या योग्य टैक्स सलाहकार से नवीनतम जानकारी की पुष्टि अवश्य करें।
Term Insurance खरीदने से पहले रुकें! ये 5 गलतियां जो आपके परिवार को क्लेम से कर सकती हैं वंचित